Assurance vie en gestion libre : le seuil à partir duquel l’autonomie devient un risque
Publié par : Mélanie Durieux — Rédactrice spécialisée en finance
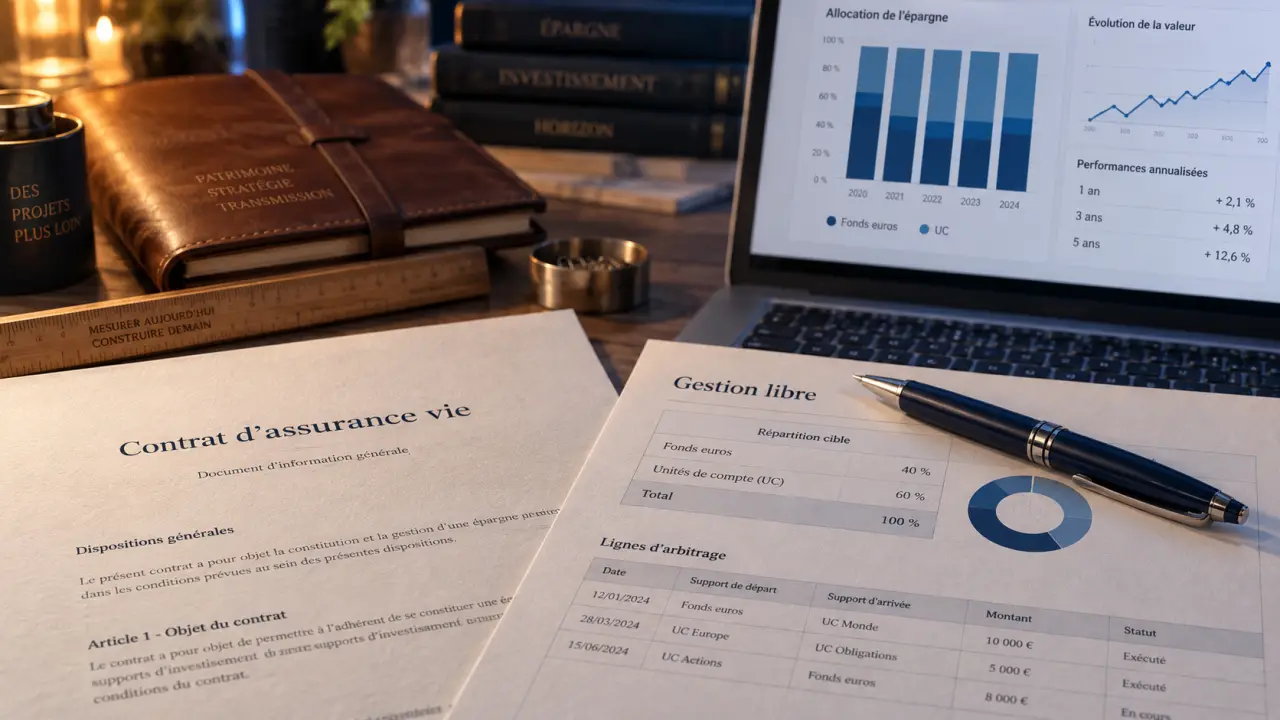
Choisir la gestion libre pour son assurance vie, c’est accepter de prendre le volant plutôt que de s’installer sur le siège passager. Ce mode de gestion répond à une question précise : qui décide de la répartition de votre épargne entre fonds en euros et unités de compte ? Avec la gestion libre, la réponse est simple : vous, et personne d’autre. Reste à savoir si cette autonomie correspond à votre profil, à votre temps disponible et à vos connaissances financières.
Qu’est-ce que la gestion libre et en quoi diffère-t-elle des autres modes ?
Dans un contrat d’assurance vie multisupport, l’épargnant doit choisir un mode de gestion : libre, pilotée ou conseillée. La gestion libre consiste à sélectionner soi-même, sans intermédiaire décisionnaire, les supports sur lesquels placer son capital, qu’il s’agisse de fonds en euros sécurisés ou d’unités de compte investies sur les marchés financiers. L’assureur ne propose aucune allocation prédéfinie : c’est l’investisseur qui compose son portefeuille, arbitre entre les lignes et ajuste la répartition au fil du temps.
La gestion pilotée : déléguer la décision à un professionnel
À l’opposé, la gestion pilotée (ou gestion sous mandat) transfère la responsabilité des choix d’investissement à un gestionnaire professionnel. L’épargnant définit un profil de risque au départ (prudent, équilibré, dynamique), puis laisse le gestionnaire ajuster l’allocation selon l’évolution des marchés. C’est une solution pensée pour ceux qui n’ont ni le temps ni l’envie de suivre leurs placements au quotidien, au prix d’une perte de contrôle direct sur les arbitrages.
La gestion conseillée : un entre-deux encore trop peu connu
Entre ces deux extrêmes existe la gestion conseillée, souvent passée sous silence dans les comparatifs. Elle laisse la décision finale à l’épargnant, mais avec l’appui de recommandations formulées par un conseiller ou par l’assureur. Concrètement, vous recevez des pistes d’arbitrage argumentées, vous gardez la main sur l’exécution. C’est une option pertinente pour qui veut apprendre à gérer son contrat sans être totalement seul face aux décisions.
Comment fonctionne concrètement la gestion libre au quotidien ?
Opter pour la gestion libre ne se limite pas à cocher une case à la souscription. Cela implique un suivi actif du contrat, une compréhension minimale des mécanismes de marché et une discipline dans la gestion des arbitrages.
Le choix des supports : fonds en euros, unités de compte et zones géographiques
Le cœur de la gestion libre réside dans la sélection des supports. Le fonds en euros offre une garantie en capital mais un rendement limité, tandis que les unités de compte (fonds actions, obligataires, immobiliers, ou encore fonds ISR, investissement socialement responsable) permettent de viser une performance plus élevée en contrepartie d’un risque de perte en capital. L’investisseur peut également répartir ses positions selon des secteurs d’activité ou des zones géographiques précises, pour construire une allocation qui reflète ses convictions ou ses anticipations économiques.
L’arbitrage, le geste central de la gestion libre
L’arbitrage consiste à transférer une partie de son épargne d’un support vers un autre, sans sortir du contrat d’assurance vie et donc sans perdre l’antériorité fiscale. C’est l’outil principal de la gestion libre : il permet de réagir à une opportunité de marché, de sécuriser des gains en basculant vers le fonds en euros, ou au contraire de renforcer une ligne jugée prometteuse. Chaque assureur fixe ses propres règles sur le nombre d’arbitrages gratuits par an et sur les frais appliqués au-delà.
Le questionnaire de profil d’investisseur : une étape réglementaire, pas une formalité
Avant toute souscription, l’assureur fait remplir un questionnaire destiné à cerner votre profil d’investisseur : horizon de placement, tolérance au risque, objectifs patrimoniaux, connaissances financières. Ce document n’est pas qu’une obligation réglementaire liée au devoir de conseil : il sert de point de repère pour vérifier que la gestion libre correspond réellement à votre situation, et pas seulement à une envie de contrôle total mal calibrée par rapport à votre tolérance au risque.
Avantages et limites : pour qui la gestion libre est-elle vraiment adaptée ?
La gestion libre séduit par la liberté qu’elle procure, mais cette liberté a un coût en temps et en vigilance qu’il faut mesurer avant de se lancer.
Les bénéfices d’un contrôle total sur son épargne
Le premier atout de la gestion libre est l’autonomie décisionnelle : vous choisissez chaque support, vous décidez du moment où arbitrer, vous alignez votre portefeuille avec vos valeurs, en privilégiant par exemple des fonds ISR si l’impact environnemental ou social compte dans votre stratégie. Cette personnalisation poussée n’existe pas dans la gestion pilotée, où l’allocation reste standardisée selon des profils types.
Le seuil à partir duquel l’autonomie devient un risque
Il existe un point de bascule au-delà duquel la liberté de la gestion libre cesse d’être un avantage et devient un facteur de risque supplémentaire. Ce seuil n’est pas financier, il est comportemental : il se situe à l’endroit où le temps que vous pouvez consacrer au suivi de votre contrat ne suit plus la volatilité des marchés sur lesquels vous êtes investi. Un épargnant qui a placé une part importante de son capital en unités de compte dynamiques, mais qui ne consulte son contrat que deux fois par an, s’expose à des arbitrages tardifs, pris sous le coup de l’émotion après une baisse déjà consommée plutôt qu’en amont de celle-ci. À l’inverse, un profil prudent, concentré sur le fonds en euros avec une poche limitée en unités de compte, peut rester en gestion libre sans ce risque de décalage, précisément parce que la fréquence de suivi nécessaire reste compatible avec son rythme de vie. Avant de choisir la gestion libre, la vraie question n’est donc pas « ai-je les connaissances pour gérer seul mes placements ? » mais « ai-je la disponibilité régulière pour que ces connaissances servent à quelque chose au bon moment ? ».
La complexité et les frais, deux limites à ne pas sous-estimer
Gérer soi-même son contrat suppose de comprendre les mécanismes de diversification, la notion de volatilité, et les cycles économiques qui influencent la performance des unités de compte. Sans ce socle de connaissances, le risque d’arbitrages mal calibrés augmente. S’ajoutent les frais liés aux opérations d’arbitrage, qui varient selon les assureurs : certains contrats offrent un quota annuel d’arbitrages gratuits, au-delà duquel chaque opération est facturée, ce qui peut rogner la performance si les mouvements sont trop fréquents.
Comment choisir entre gestion libre, pilotée et conseillée selon son profil ?
Le choix du mode de gestion ne devrait jamais être guidé par la seule envie de contrôle, mais par une évaluation honnête de sa disponibilité, de son appétence au risque et de son niveau de connaissance des marchés financiers.
Un tableau comparatif pour visualiser les différences
| Critère | Gestion libre | Gestion conseillée | Gestion pilotée |
|---|---|---|---|
| Qui décide des arbitrages | L’épargnant seul | L’épargnant, avec des recommandations | Un gestionnaire professionnel |
| Temps de suivi requis | Élevé | Modéré | Faible |
| Connaissances financières nécessaires | Importantes | De base, accompagnées | Facultatives |
| Personnalisation de l’allocation | Totale | Élevée | Standardisée selon un profil de risque |
| Frais spécifiques | Frais d’arbitrage au-delà du quota gratuit | Frais d’arbitrage, parfois frais de conseil | Frais de gestion sous mandat en plus |
Les profils pour qui la gestion libre a le plus de sens
La gestion libre convient particulièrement à ceux qui suivent déjà l’actualité économique et financière par intérêt personnel, qui disposent du temps nécessaire pour consulter régulièrement leur contrat, et qui ont une tolérance au risque suffisamment claire pour ne pas paniquer face à une baisse temporaire des marchés. Pour les autres, la gestion conseillée offre un compromis intéressant : elle permet d’apprendre progressivement les mécanismes d’arbitrage tout en bénéficiant d’un filet de sécurité sous forme de recommandations argumentées.
Frais, accompagnement et outils pour arbitrer sereinement
La gestion libre n’exclut pas tout accompagnement. La plupart des assureurs proposent un conseiller disponible pour répondre aux questions, même si la décision finale reste entre les mains de l’épargnant.
Les frais à surveiller sur la durée du contrat
Au-delà des frais d’arbitrage déjà évoqués, un contrat en gestion libre comporte généralement des frais de gestion annuels, appliqués sur l’encours du contrat, ainsi que des frais sur versement selon les assureurs. Comparer ces frais avant de souscrire est essentiel, car leur impact se cumule sur plusieurs années et peut réduire sensiblement la performance nette, en particulier sur les unités de compte les plus dynamiques.
S’appuyer sur un simulateur et un suivi régulier
Pour structurer ses arbitrages sans céder à l’impulsivité, il est utile de définir à l’avance des règles simples : une fréquence de consultation du contrat, des seuils de rééquilibrage entre fonds en euros et unités de compte, et un objectif de diversification à respecter. Certains assureurs mettent à disposition des simulateurs permettant de visualiser l’impact d’une réallocation avant de la valider, un outil précieux pour limiter les décisions prises dans l’urgence.

- Assurance vie en gestion libre : le seuil à partir duquel l’autonomie devient un risque - 10 octobre 2026
- Investir dans la forêt diversifie le patrimoine, à condition d’accepter le temps long - 9 octobre 2026
- Financer une entreprise exige de couvrir le BFR, pas seulement les investissements - 8 octobre 2026