Un business plan solide repose sur 12 mois de trésorerie et 3 scénarios
Publié par : Mélanie Durieux — Rédactrice spécialisée en finance
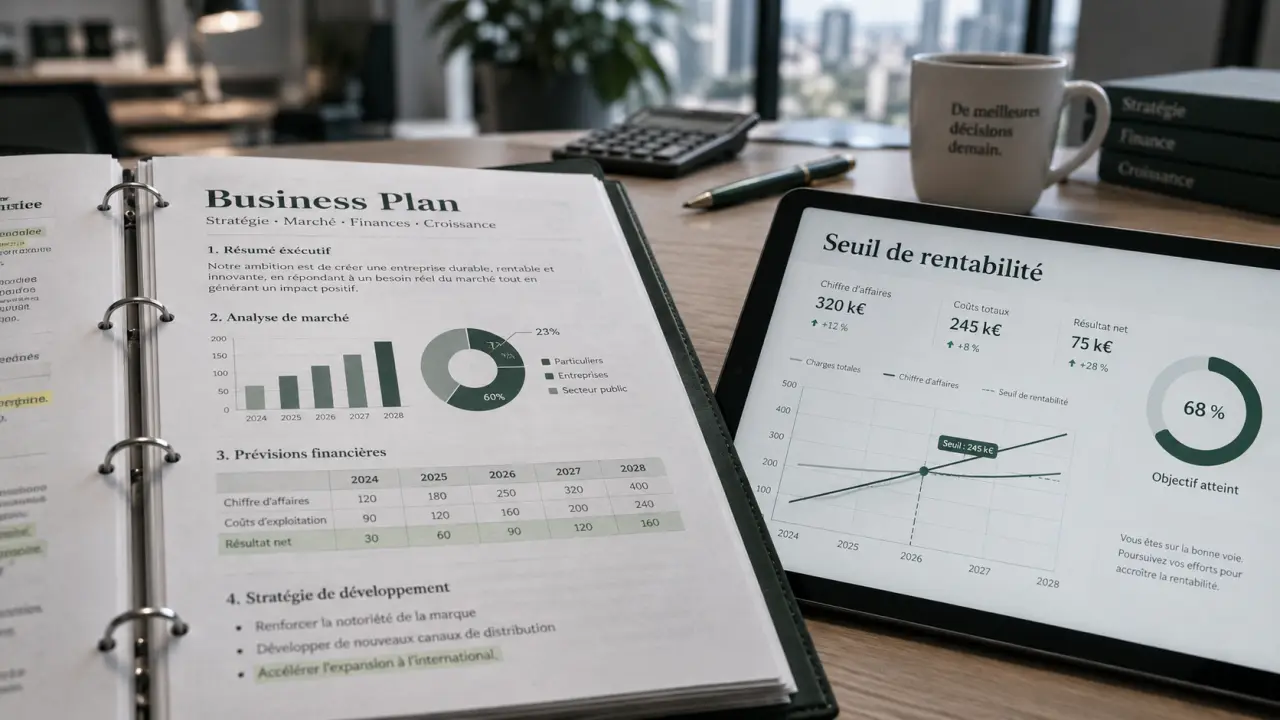
Un business plan ne sert pas uniquement à obtenir un prêt. Il relie une idée, un marché, une stratégie et des chiffres cohérents. Bien construit, il aide à décider si le projet peut être lancé, à anticiper les besoins de financement et à rassurer une banque, un investisseur ou un futur associé.
Commencer par clarifier ce que le document doit prouver
Le business plan, ou plan d’affaires, est un document stratégique et financier. Il explique pourquoi le projet répond à un besoin, comment il trouvera ses clients et avec quels moyens il peut devenir rentable. Il se rédige avant la création de l’entreprise, puis évolue pendant le lancement. Les hypothèses de départ sont comparées aux résultats réels pour ajuster les décisions.
Calculateur de rentabilité du business plan
Estimez votre chiffre d’affaires prévisionnel, votre marge sur coûts variables, votre seuil de rentabilité et votre point mort à partir de vos hypothèses.
Vos hypothèses
Résultats estimatifs
Formules utilisées
- Chiffre d’affaires = prix unitaire × unités vendues
- Marge sur coûts variables unitaire = prix unitaire − coût variable unitaire
- Seuil de rentabilité en unités = charges fixes ÷ marge sur coûts variables unitaire
- Seuil de rentabilité en chiffre d’affaires = charges fixes ÷ taux de marge sur coûts variables
- Point mort en jours = seuil de rentabilité en chiffre d’affaires ÷ chiffre d’affaires prévisionnel × nombre de jours d’activité
Ces résultats sont des estimations : ils dépendent directement des hypothèses saisies et supposent notamment des prix, coûts et charges stables sur la période.
Faire la différence entre business plan, business model et étude de marché
Ces trois éléments sont liés, mais ils ne se remplacent pas. L’étude de marché rassemble les preuves : besoins observés, profils de clients, concurrents, prix pratiqués, contraintes réglementaires et tendances. Le business model décrit la mécanique de création de revenus : qui paie, pour quelle offre, à quelle fréquence, avec quels coûts et quels canaux de vente. Le business plan rassemble ces informations dans un scénario global, avec une organisation, une stratégie commerciale et un prévisionnel financier.
| Outil | Question principale | Résultat attendu |
|---|---|---|
| Étude de marché | Existe-t-il une demande accessible ? | Une cible, des besoins et une analyse concurrentielle |
| Business model | Comment l’activité génère-t-elle des revenus ? | Un modèle économique cohérent |
| Business plan | Le projet est-il faisable, finançable et rentable ? | Une feuille de route chiffrée et convaincante |
Identifier le lecteur avant de rédiger
Une banque cherchera surtout à comprendre la capacité de remboursement, les garanties, la trésorerie et le réalisme des ventes. Un investisseur s’intéressera davantage au potentiel de croissance, au marché, à l’équipe et à la création de valeur. Un partenaire ou un fournisseur voudra vérifier la solidité de l’organisation. Le fond reste identique, mais l’ordre des arguments, le niveau de détail et les annexes doivent s’adapter au destinataire.
Rassembler les preuves avant de passer à la rédaction
La qualité d’un business plan dépend moins du style que des éléments qui justifient ses affirmations. Évitez les phrases comme « le marché est immense » ou « les clients vont adhérer ». Remplacez-les par des hypothèses vérifiables : entretiens avec des prospects, devis de fournisseurs, tests d’offre, données sectorielles, relevés de prix, lettres d’intention ou premiers contrats.
Décrire le projet, l’offre et l’équipe sans jargon
Présentez le problème traité, la solution proposée et le bénéfice concret pour le client. Expliquez ce qui rend l’offre crédible : expertise, procédé, emplacement, réseau commercial, qualité de service, délai, technologie ou spécialisation. Décrivez ensuite le porteur de projet et les associés : expériences utiles, rôles, compétences manquantes et moyens prévus pour les acquérir. Cette adéquation entre la personne et le projet compte autant que l’idée elle-même.
Transformer l’étude de marché en choix commerciaux
Une étude utile ne se limite pas à une liste de concurrents. Segmentez les clients potentiels, choisissez une cible prioritaire et formulez un positionnement clair. Comparez les solutions existantes selon le prix, la qualité, la proximité, la rapidité, l’expérience client ou le niveau de spécialisation. Tirez-en ensuite des décisions concrètes : prix de vente, canaux de distribution, messages de communication, rythme de prospection et objectifs commerciaux.
Le marché peut cacher des difficultés concrètes entre votre offre et l’achat réel. Délais de décision, saisonnalité, budget disponible, besoin de démonstration, habitudes de paiement ou dépendance à un prescripteur influencent directement les ventes. Identifiez ces éléments tôt pour prévoir un cycle commercial réaliste et ne pas confondre intérêt exprimé et chiffre d’affaires encaissé.
Organiser le business plan autour d’un récit lisible
Rédigez d’abord les parties de fond, puis l’executive summary à la fin. Ce résumé opérationnel, idéalement limité à une ou deux pages, est souvent lu en premier. Il doit présenter clairement le besoin identifié, la solution, le marché cible, l’équipe, le modèle économique, le besoin de financement et la perspective de rentabilité. Il doit donner envie de poursuivre sans dissimuler les points sensibles.
Les rubriques à intégrer dans un ordre logique
- Résumé opérationnel : l’essentiel du projet et la demande formulée au lecteur.
- Projet et équipe : origine, ambition, compétences, rôles et forme juridique envisagée.
- Offre et marché : produit ou service, clients visés, concurrence, opportunités et risques.
- Stratégie commerciale : positionnement, prix, acquisition client, distribution et fidélisation.
- Plan opérationnel : fournisseurs, production ou prestation, stocks, outils, locaux, recrutement et logistique.
- Prévisionnel financier : hypothèses, investissements, financement, rentabilité et trésorerie.
Pour chaque promesse, montrez le mécanisme qui la rend possible. Si vous prévoyez de vendre en ligne, précisez par exemple le budget d’acquisition, le taux de conversion estimé, le panier moyen et le délai d’encaissement. Si l’activité dépend d’un local, expliquez l’emplacement, le flux attendu, le loyer et les travaux nécessaires. Cette continuité entre le récit et les chiffres rend le dossier plus facile à contrôler.
Chiffrer les hypothèses sans maquiller les risques
Les prévisions financières sont généralement établies sur 3 années, avec un plan de trésorerie mensuel sur 12 mois. Elles doivent découler d’hypothèses explicites, et non d’un chiffre d’affaires choisi pour atteindre une rentabilité souhaitée. Partez du nombre de clients atteignables, du prix, de la fréquence d’achat, de la montée en charge et de la saisonnalité.
Les tableaux financiers à construire
| Tableau | Ce qu’il permet de vérifier |
|---|---|
| Tableau des investissements | Les besoins de départ : matériel, travaux, stock, logiciel, dépôt de garantie ou communication. |
| Plan de financement initial et à 3 ans | L’équilibre entre apports, emprunts, subventions et besoins durables. |
| Compte de résultat prévisionnel | La rentabilité : chiffre d’affaires, charges, amortissements et résultat. |
| Bilan prévisionnel | La structure financière de l’entreprise et ses ressources. |
| Plan de trésorerie | Les entrées et sorties mensuelles, y compris les décalages de paiement. |
Ajoutez le besoin en fonds de roulement. Il correspond à l’argent immobilisé entre le paiement des charges, l’achat éventuel de stock et l’encaissement des clients. Calculez aussi le seuil de rentabilité, c’est-à-dire le chiffre d’affaires nécessaire pour couvrir les charges. Le point mort traduit ce seuil en date ou en nombre de jours d’activité. En présence d’un emprunt, intégrez les annuités de crédit dans la trésorerie.
Tester trois scénarios plutôt qu’un seul avenir idéal
Construisez un scénario central, un scénario prudent et un scénario favorable. Le scénario prudent peut associer un démarrage commercial plus lent, un panier moyen inférieur ou des charges plus élevées. Son objectif est de déterminer le niveau minimal de trésorerie, les dépenses reportables et les actions à déclencher si les ventes tardent. Un financeur préfère une difficulté anticipée, accompagnée d’une réponse claire, à un optimisme sans marge de sécurité.
Finaliser un document crédible et réellement utile
Un bon business plan est synthétique, aéré et facile à contrôler. Utilisez des titres explicites, des tableaux lisibles et des annexes pour les éléments détaillés : CV, devis, résultats d’enquête, contrats, plans, documents juridiques ou références fournisseurs. Chaque chiffre important doit pouvoir être relié à une hypothèse identifiable.
- Ne surestimez pas les ventes en vous fondant uniquement sur l’intérêt de proches ou sur des sondages généraux.
- N’oubliez ni la rémunération du dirigeant, ni les impôts, assurances, commissions, frais bancaires et délais d’encaissement.
- Ne confondez pas bénéfice et trésorerie disponible : une activité rentable peut connaître une tension de caisse.
- N’utilisez pas un modèle sans l’adapter à votre secteur, à votre clientèle et à votre demande de financement.
- Faites relire le prévisionnel par un expert-comptable ou un conseiller en entrepreneuriat.
Des ressources comme Bpifrance Création et les outils proposés par les CCI peuvent aider à structurer le dossier. Ils ne remplacent pas la validation des hypothèses : confrontez régulièrement vos prévisions aux ventes, aux coûts et aux retours clients. Le business plan devient alors un outil de pilotage actualisable, utile bien après la recherche de financement.

- Un business plan solide repose sur 12 mois de trésorerie et 3 scénarios - 1 octobre 2026
- Logiciel de gestion d’entreprise : centralisez vos flux et évitez les doubles saisies - 30 septembre 2026
- Formation diplômante : le bon diplôme pour réussir une reconversion ou évoluer - 29 septembre 2026