Calculer l’intérêt composé : 1 000 € à 5 % atteignent 1 276,28 € en 5 ans
Publié par : Mélanie Durieux — Rédactrice spécialisée en finance
Le calcul de l’intérêt composé estime la valeur future d’une épargne ou d’un investissement lorsque les gains restent placés. Il repose sur quatre éléments : le capital initial, le taux, la durée et la fréquence de capitalisation. Le principe est simple : les intérêts produits rejoignent le capital, puis génèrent à leur tour des intérêts.
Le mécanisme qui fait grandir le capital année après année
Avec l’intérêt composé, les gains ne sont pas retirés du placement. Ils s’ajoutent au capital. À la période suivante, le taux s’applique donc à un montant plus élevé. Ce réinvestissement des intérêts crée progressivement un effet boule de neige.
Simulateur d’intérêt composé
Estimez l’évolution d’un capital avec des versements périodiques.
Paramètres de simulation
Comparaison avec l’intérêt simple
Valeur finale avec intérêt simple : —
Écart en faveur de l’intérêt composé : —
Hypothèse : le capital initial produit un intérêt simple pendant toute la durée ; chaque versement produit un intérêt simple au taux par période jusqu’à la fin, selon son moment de versement. Aucun intérêt n’est réinvesti.
Détail année par année
| Année | Versements cumulés | Valeur composée | Intérêts cumulés |
|---|
Projection indicative hors fiscalité, frais, inflation et variation réelle des rendements. Le taux annuel est supposé constant et nominal ; la capitalisation suit la fréquence choisie.
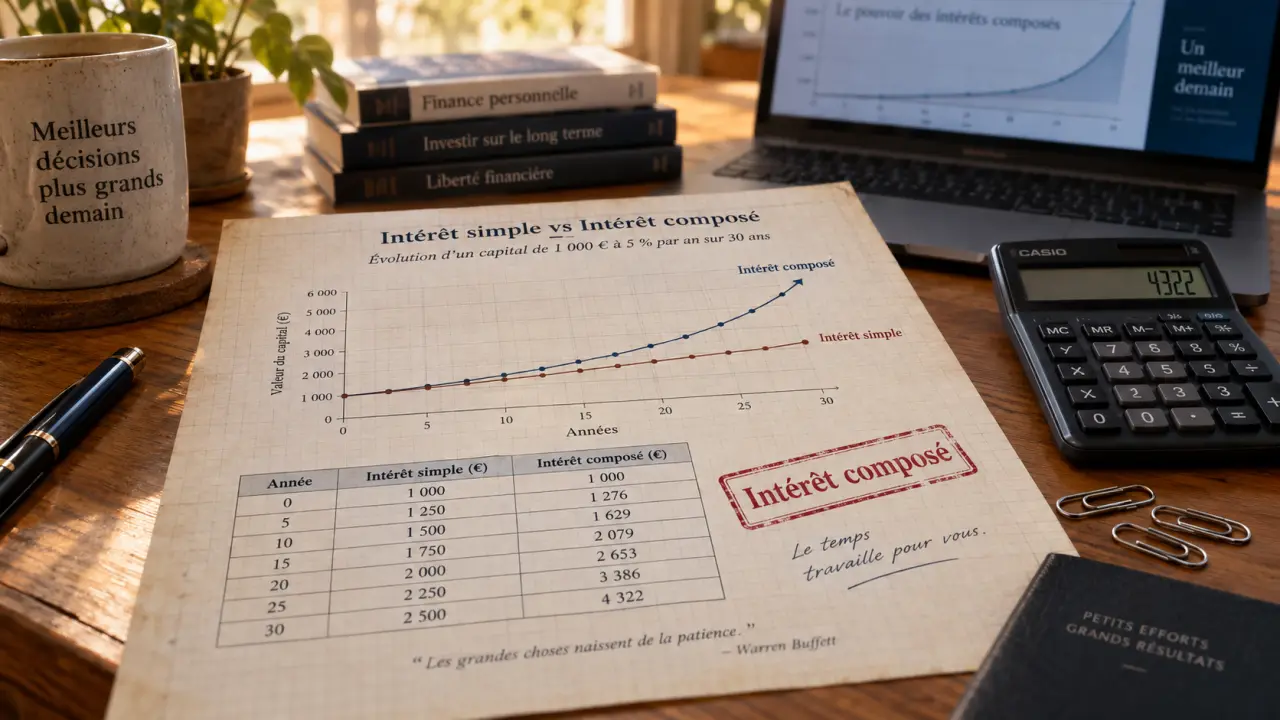
Imaginons 1 000 € placés à 5 % par an. À la fin de la première année, le capital atteint 1 050 €. La deuxième année, les 5 % sont calculés sur 1 050 €, et non plus sur les seuls 1 000 € de départ. Le gain de cette deuxième année s’élève donc à 52,50 €.
Le temps compte davantage qu’on ne l’imagine
Au début, la progression paraît modeste. Puis la courbe s’accentue, car chaque nouvelle période porte sur la somme déjà accumulée. Un taux raisonnable conservé longtemps peut ainsi avoir plus d’effet qu’un taux légèrement supérieur appliqué pendant seulement quelques années. Cela ne garantit aucun rendement : cette propriété mathématique s’applique uniquement si le rendement prévu est effectivement obtenu et réinvesti.
On peut comparer cette dynamique à une fibre textile. Un fil isolé résiste peu, mais l’entrelacement de plusieurs fils crée une structure plus solide. Dans une épargne, chaque intérêt capitalisé devient un nouveau fil du capital. Retirer régulièrement les gains réduit la base sur laquelle la croissance future peut s’appuyer. Cette image permet de comprendre pourquoi la régularité des versements et la patience comptent souvent davantage que la recherche permanente du placement parfait.
La formule du calcul d’intérêt composé, expliquée sans jargon
La formule générale est la suivante : Vf = Vi × (1 + r/n)^(n × t). Elle donne la valeur future d’un capital lorsque la capitalisation peut intervenir plusieurs fois dans l’année.
- Vf correspond à la valeur future, c’est-à-dire au capital final estimé ;
- Vi désigne le capital initial ;
- r représente le taux annuel sous forme décimale : 5 % devient 0,05 ;
- n indique le nombre de capitalisations par an ;
- t correspond à la durée du placement en années.
Un exemple à 5 % sur cinq ans
Pour un capital initial de 1 000 €, un taux annuel de 5 %, une capitalisation annuelle et une durée de cinq ans, le calcul est le suivant : 1 000 × (1 + 0,05)5. Le résultat atteint 1 276,28 €. Les intérêts cumulés représentent donc 276,28 €.
Lorsque la capitalisation est annuelle, n vaut 1 et la formule se simplifie : Vf = Vi × (1 + r)^t. Cette version permet de vérifier rapidement une simulation. Certains produits affichent toutefois un taux nominal avec une périodicité mensuelle ou trimestrielle. Dans ce cas, il faut conserver la formule complète et vérifier le taux réellement utilisé.
Intérêt simple ou composé : l’écart se creuse avec la durée
L’intérêt simple est calculé uniquement sur le capital initial. Sa progression est linéaire : le même montant d’intérêts est ajouté à chaque période. Avec l’intérêt composé, la base de calcul augmente au fil du temps. La progression devient donc exponentielle.
| Hypothèse : 1 000 € à 5 % pendant 5 ans | Capital final | Intérêts générés |
|---|---|---|
| Intérêt simple | 1 250 € | 250 € |
| Intérêt composé | 1 276,28 € | 276,28 € |
L’écart de 26,28 € peut sembler limité sur cinq ans et avec 1 000 €. Il prend une autre ampleur lorsque le capital initial, les versements réguliers ou la durée augmentent. Un calcul d’intérêt composé ne doit donc pas se limiter à une seule année. Il sert à visualiser l’évolution d’un capital sur toute la période envisagée.
Utiliser un simulateur sans fausser son estimation
Un simulateur d’intérêt composé limite les erreurs de puissance, de conversion du taux et de périodicité. Il permet aussi de comparer rapidement plusieurs hypothèses. Pour obtenir un résultat utile, renseignez des données cohérentes plutôt qu’un scénario idéal.
- Saisissez le capital initial réellement disponible.
- Indiquez le taux annuel attendu, en distinguant un taux garanti d’une hypothèse de rendement.
- Choisissez la durée correspondant à votre objectif : apport, études, retraite ou autre projet.
- Précisez la fréquence de capitalisation si l’outil la demande.
- Ajoutez les versements récurrents prévus, puis testez plusieurs scénarios.
Inclure les versements mensuels dans le raisonnement
Un capital de départ n’est pas indispensable pour bénéficier de la capitalisation. Des versements mensuels, même modestes, alimentent progressivement l’épargne. Dans un simulateur, vérifiez si les dépôts sont considérés en début ou en fin de période. Un versement placé plus tôt peut produire des intérêts plus longtemps. Cette différence explique parfois les écarts entre deux calculateurs.
Testez au minimum trois projections : prudente, centrale et favorable. L’objectif n’est pas de prédire l’avenir au centime près, mais d’observer à partir de quel montant, de quel effort d’épargne et de quel horizon votre projet devient plausible.
Les limites à intégrer avant de planifier un placement
Une simulation reste une estimation, pas une promesse. Le taux peut varier, notamment pour les placements dont la valeur fluctue. Un rendement négatif sur une période réduit le capital et modifie la trajectoire envisagée. Plus un rendement potentiel est élevé, plus le niveau de risque peut être important. Comparer uniquement les pourcentages ne suffit donc pas.
L’inflation doit aussi entrer dans le calcul. Un capital qui augmente en euros peut perdre du pouvoir d’achat si la hausse des prix dépasse le rendement net. Pour une vision plus réaliste, comparez le taux estimé à l’inflation et raisonnez en rendement net, après les frais et la fiscalité applicable.
Les réflexes qui renforcent l’effet de capitalisation
La discipline est souvent plus utile que les ajustements incessants. Conserver les gains investis, automatiser les versements, limiter les frais et adapter le niveau de risque à son horizon sont des leviers concrets. Un horizon long laisse davantage de temps pour traverser les fluctuations. À l’inverse, l’argent nécessaire prochainement ne devrait pas dépendre d’une hypothèse de rendement incertaine.
Le calcul d’intérêt composé est un outil de décision. Il rend visible le rôle du temps, met en perspective l’effort d’épargne et aide à comparer plusieurs scénarios. Utilisez-le pour construire un plan réaliste, puis réévaluez vos hypothèses lorsque votre situation ou vos objectifs évoluent.

- Calculer l’intérêt composé : 1 000 € à 5 % atteignent 1 276,28 € en 5 ans - 12 octobre 2026
- Études en finance : quel niveau choisir entre banque, analyse et gestion des risques ? - 11 octobre 2026
- Assurance vie en gestion libre : le seuil à partir duquel l’autonomie devient un risque - 10 octobre 2026