Financer une entreprise exige de couvrir le BFR, pas seulement les investissements
Publié par : Mélanie Durieux — Rédactrice spécialisée en finance
Le financement d’une entreprise ne consiste pas seulement à réunir la somme nécessaire pour acheter du matériel ou lancer une activité. Pour créer, reprendre ou développer dans de bonnes conditions, il faut aussi couvrir les premières charges, les stocks et la trésorerie nécessaire avant les premiers encaissements. La solution repose souvent sur une combinaison d’apport, de dette, d’aides et de garanties, selon la nature réelle du besoin.
Commencer par chiffrer ce que le projet doit réellement financer
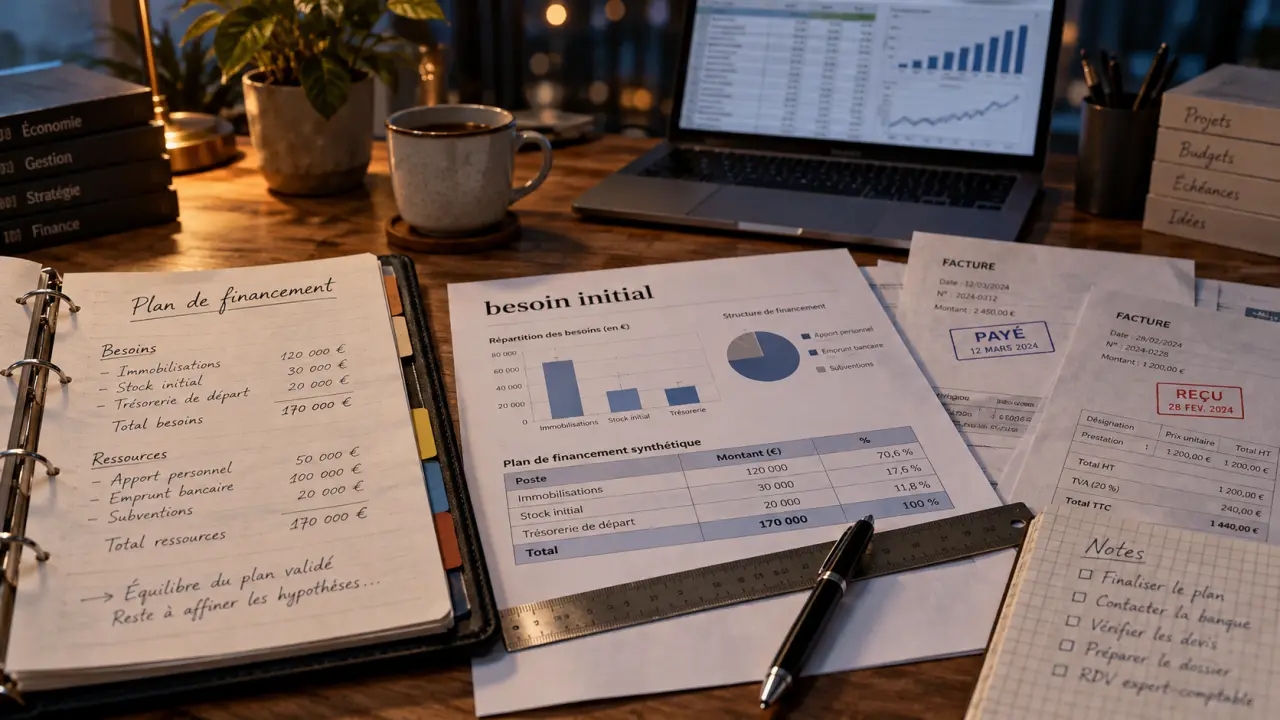
Avant de solliciter une banque, un investisseur ou un organisme d’accompagnement, construisez un plan de financement initial. Ce document met en regard les besoins à couvrir et les ressources mobilisables. Il doit rester cohérent avec le prévisionnel d’activité : un projet rentable sur le papier peut rencontrer des difficultés s’il manque de liquidités au mauvais moment.
Estimer le besoin de financement initial
Saisissez vos montants estimés pour obtenir une première évaluation du financement nécessaire au démarrage de votre entreprise.
Résultats de l’estimation
Le BFR est nul dans cette estimation.
BFR = stocks + créances clients − dettes fournisseurs
Besoin total = investissements + frais de lancement + BFR + réserve de trésorerie
Cette estimation pédagogique ne remplace pas un prévisionnel financier complet.
Ne pas confondre investissement et besoin de trésorerie
Les investissements durables comprennent par exemple un véhicule, des machines, un logiciel, des travaux ou du mobilier. Ils peuvent généralement être financés sur une durée adaptée à leur utilisation. À côté de ces dépenses visibles, prévoyez les frais de création, les dépôts de garantie, les premiers achats, les salaires, les charges et les délais de règlement accordés aux clients.
Le besoin en fonds de roulement (BFR) correspond au décalage entre les décaissements et les encaissements liés à l’exploitation. Une entreprise peut vendre davantage tout en subissant une tension de trésorerie si elle paie ses fournisseurs avant d’être réglée par ses clients. Ce besoin est souvent plus difficile à financer qu’un équipement identifiable. Il doit donc être estimé avec prudence dès le départ, puis révisé à mesure que l’activité évolue.
Lire la trésorerie comme l’empreinte du cycle d’exploitation
La trésorerie montre concrètement comment fonctionne l’entreprise : chaque commande, facture, délai client et paiement fournisseur influence son niveau de liquidités. Observer ce rythme mois par mois permet de repérer les périodes où l’activité consomme de l’argent avant d’en rapporter. Cette lecture évite de financer avec un emprunt long terme un besoin temporaire ou, à l’inverse, de faire durer une ressource de court terme alors que le décalage de caisse est structurel.
- Listez les investissements et leur date de paiement.
- Estimez les stocks et les achats nécessaires avant les premières ventes.
- Projetez les encaissements selon des délais réalistes, et non selon les seules factures émises.
- Ajoutez une marge de sécurité pour les retards, les imprévus et la montée en charge.
Comparer les solutions selon le besoin, le coût et le risque
Le choix d’un financement dépend moins du nom du dispositif que de trois questions : l’argent doit-il être remboursé, faut-il apporter des garanties et acceptez-vous d’ouvrir votre capital ? Une aide ou un apport renforce les fonds propres ; un prêt crée une dette ; un investisseur apporte des capitaux et entre au capital.
| Solution | Besoin adapté | Atout principal | Point de vigilance |
|---|---|---|---|
| Apport personnel et fonds propres | Création, reprise, effet de levier bancaire | Renforce la solidité financière | Mobilise l’épargne du porteur ou des associés |
| Prêt d’honneur, aides ou ARCE | Démarrage et renforcement du plan | Peut compléter l’apport | Conditions d’accès et calendrier propres à chaque dispositif |
| Prêt bancaire professionnel | Matériel, travaux, reprise, investissement | Préserve le capital | Remboursement, intérêts et garanties possibles |
| Crédit-bail | Équipement professionnel | Évite un achat comptant immédiat | Coût global et conditions contractuelles à comparer |
| Microcrédit ou financement participatif | Petits projets ou accès limité au crédit classique | Voie complémentaire de financement | Montant, coût et modalités variables |
| Investisseurs et levée de fonds | Innovation ou croissance ambitieuse | Augmente les fonds propres | Dilution du capital et partage des décisions |
Pour une demande bancaire, des fonds propres représentant environ 30 % des besoins financiers constituent une référence indicative fréquemment attendue, sauf cas particuliers. Cet apport peut provenir de l’entrepreneur, des associés, de bénéfices conservés dans une entreprise existante, d’un prêt d’honneur ou de certains dispositifs. Il ne remplace pas un projet viable, mais il améliore la capacité d’emprunt et montre que le risque est partagé.
Assembler un plan de financement plutôt que chercher un financeur unique
Un plan équilibré associe les ressources à la bonne durée. Les apports, les aides et les prêts d’honneur peuvent consolider le socle. Le prêt bancaire peut couvrir les investissements amortissables. Le crédit-bail peut convenir à certains équipements. Les solutions de trésorerie doivent être calibrées sur le cycle d’exploitation, sans devenir une réponse permanente à un modèle économique déficitaire.
Privilégier les financements non dilutifs avant d’ouvrir le capital
Lorsque le projet n’exige pas une accélération très forte, examinez d’abord les ressources qui ne réduisent pas la participation des fondateurs : apport, aides, prêt d’honneur, emprunt, crédit-bail ou crowdlending. L’entrée d’investisseurs devient pertinente lorsque les besoins dépassent la capacité d’endettement, que le projet présente un fort potentiel de croissance ou qu’un apport d’expertise et de réseau est recherché.
Le cumul de plusieurs financements est possible, mais chaque financeur doit comprendre la place des autres ressources. Présentez clairement ce qui est acquis, ce qui est demandé et ce qui reste conditionnel. Ne comptez pas une subvention non encore accordée comme une trésorerie disponible. Évitez aussi de signer des engagements d’achat avant d’avoir sécurisé la ressource correspondante.
Financement par les proches : souplesse, mais formalisation indispensable
Un don, un prêt ou une entrée au capital par un proche peut renforcer le démarrage. Un prêt entre proches supérieur à 1 500 € doit faire l’objet d’un écrit, sous la forme d’un contrat de prêt ou d’une reconnaissance de dette. La déclaration auprès du service des impôts des entreprises est requise au-delà de 5 000 €, y compris lorsque plusieurs prêts unitaires inférieurs à ce seuil dépassent ensemble 5 000 € cumulés sur une année civile. Une non-déclaration, ou une déclaration incomplète ou inexacte, peut entraîner une amende de 150 €.
Réduire la pression des garanties sans sous-estimer les engagements
La banque évalue la capacité de remboursement, la qualité du projet, les fonds propres et le risque qu’elle prend. Elle peut demander une garantie sur le bien financé, comme un gage, un nantissement ou une hypothèque, ainsi qu’une caution personnelle du dirigeant. Ces engagements ne sont pas de simples formalités : une caution expose le patrimoine de la personne qui la consent, selon les termes du contrat.
Des fonds de garantie, des contre-garanties et des sociétés de caution mutuelle peuvent réduire une partie du risque supporté par l’établissement prêteur. Leur intervention ne signifie pas qu’aucune garantie ne sera demandée, mais elle peut faciliter l’accès au crédit ou limiter l’étendue d’une caution. Demandez précisément ce qui est garanti, pendant combien de temps, dans quelles limites et à quelles conditions une mainlevée est possible.
- Comparez le coût total : intérêts, frais de dossier, assurances et commissions éventuelles.
- Vérifiez que l’échéance mensuelle reste supportable si le démarrage est plus lent que prévu.
- Négociez une durée cohérente avec la durée de vie du bien financé.
- Ne confondez pas garantie et assurance : elles ne protègent pas la même partie.
Présenter un dossier qui permet au financeur de décider
Un bon dossier de financement rend le projet lisible et vérifiable. Il ne cherche pas à masquer les incertitudes : il montre qu’elles ont été identifiées et qu’un scénario de repli existe. Le business plan expose l’offre, le marché, l’équipe et la stratégie commerciale. Le prévisionnel traduit ensuite ces choix en chiffre d’affaires, charges, trésorerie et capacité de remboursement.
Les pièces et arguments à préparer
Prévoyez un résumé clair du projet, un plan de financement, un compte de résultat prévisionnel, un plan de trésorerie, les devis des investissements, les justificatifs d’apport et les éléments relatifs à l’expérience des dirigeants. Pour une reprise, ajoutez l’analyse de l’entreprise cible, les informations disponibles sur son activité et les hypothèses qui justifient le prix de reprise.
Lors de l’entretien, expliquez simplement ce que finance chaque euro demandé et pourquoi la durée choisie est cohérente. Préparez les questions sur les marges, les délais clients, les stocks, la concurrence et le scénario dans lequel le chiffre d’affaires arrive plus tard que prévu. Un dossier soigné ne garantit pas l’accord, mais il donne au financeur les moyens d’évaluer le risque sans devoir combler lui-même les zones floues.
Enfin, sollicitez assez tôt la banque, le réseau d’accompagnement, l’organisme d’aide, la plateforme ou le conseiller concernés. Les délais d’instruction, les critères d’éligibilité et les pièces demandées diffèrent selon les solutions. Anticiper permet de comparer les offres, de corriger le montage et de ne pas engager l’entreprise avant que son financement soit réellement sécurisé.
