Meilleure banque pour placer son argent : le taux ne fait pas tout
Publié par : Mélanie Durieux — Rédactrice spécialisée en finance
La meilleure banque pour placer son argent dépend d’abord de l’usage prévu : une réserve disponible, un apport immobilier ou un capital pour la retraite ne se placent pas de la même façon. Pour les livrets réglementés, les taux sont identiques d’une banque à l’autre. La différence se joue surtout sur les frais, la qualité des contrats et la facilité à récupérer votre épargne.
Choisir un établissement selon le placement, pas selon son enseigne
Une banque peut être pratique pour gérer vos dépenses sans proposer les placements les plus intéressants. Vous pouvez conserver votre compte courant et ouvrir une épargne ailleurs, sous réserve des conditions de souscription. Cette séparation évite de payer durablement un contrat coûteux pour conserver une relation bancaire familière.
Estimer le rendement net d’un placement
Obtenez une estimation du capital final et du gain net à partir de vos hypothèses de rendement, de fiscalité et de frais.
Résultat estimé
Cette estimation ne tient pas compte des versements successifs, de la fiscalité spécifique de chaque enveloppe, des variations de marché ni des conditions particulières des contrats.
| Type d’établissement | Atout à rechercher | Point à contrôler |
|---|---|---|
| Banque traditionnelle, comme Crédit Agricole | Conseiller et accompagnement en agence | Frais des contrats, des supports et des services associés |
| Banque en ligne, comme Fortuneo | Gestion autonome et tarification potentiellement compétitive | Conditions d’accès, assistance et gamme réellement disponible |
| Courtier ou distributeur spécialisé | Choix de contrats d’assurance vie ou de PER | Identité de l’assureur, frais cumulés et modalités de retrait |
Ces exemples ne constituent pas un classement : les tarifs et les offres évoluent. Comparez un produit précis dans plusieurs établissements, plutôt qu’une réputation générale. Pour un Livret A, privilégiez la simplicité. Pour un investissement boursier, examinez les frais d’ordre, les supports accessibles et les éventuels frais de transfert.
Un conseiller peut être utile pour une succession ou une situation patrimoniale complexe. Demandez néanmoins quels produits il peut proposer et comment son établissement est rémunéré : un accompagnement commercial ne remplace pas une comparaison indépendante.
Comparer les rendements avec les plafonds, les impôts et la disponibilité
Les taux ci-dessous constituent des repères datés du 1er janvier 2026, et non une garantie de rémunération au jour de votre souscription. Vérifiez le barème applicable avant tout versement. Pour le PEL, le taux dépend notamment de la date d’ouverture.
| Placement | Taux de référence | Plafond de versements | Fiscalité et accès |
|---|---|---|---|
| Livret A | 1,70 % | 22 950 € | Intérêts exonérés d’impôt et de prélèvements sociaux ; argent disponible |
| LDDS | 1,70 % | 12 000 € | Mêmes exonérations ; conditions d’éligibilité à vérifier |
| LEP | 2,70 % | 10 000 € | Mêmes exonérations ; réservé aux personnes respectant les conditions de revenus |
| Livret Goodvest | 2 % brut | 5 millions d’euros | Intérêts imposables ; conditions de l’offre à vérifier |
| PEL | 1,75 % brut selon la génération du plan | 61 200 € | Fiscalité liée à la date d’ouverture ; retrait entraînant la clôture |
Les intérêts capitalisés peuvent porter le solde des livrets réglementés au-delà du plafond de versements. Un plafond élevé sur un livret bancaire ne signifie pas que toute la somme bénéficie d’une garantie en cas de défaillance.
Sous l’hypothèse d’un prélèvement forfaitaire unique de 30 %, un livret rémunéré à 2 % brut rapporte 1,40 % net. Il rapporte alors moins qu’un livret exonéré à 1,70 %. L’option pour le barème de l’impôt peut modifier le résultat selon votre situation ; les règles applicables doivent être vérifiées.
Le plan d’épargne logement demande 225 € à l’ouverture et au moins 540 € de versements annuels, soit 45 € par mois. Sa durée minimale de référence est de quatre ans : une clôture anticipée peut réduire ses avantages. Le prêt associé n’est pas automatiquement plus avantageux qu’un crédit immobilier du marché.
Adapter les supports à la date où vous aurez besoin de l’argent
Pour les imprévus et l’apport immobilier : préserver la disponibilité
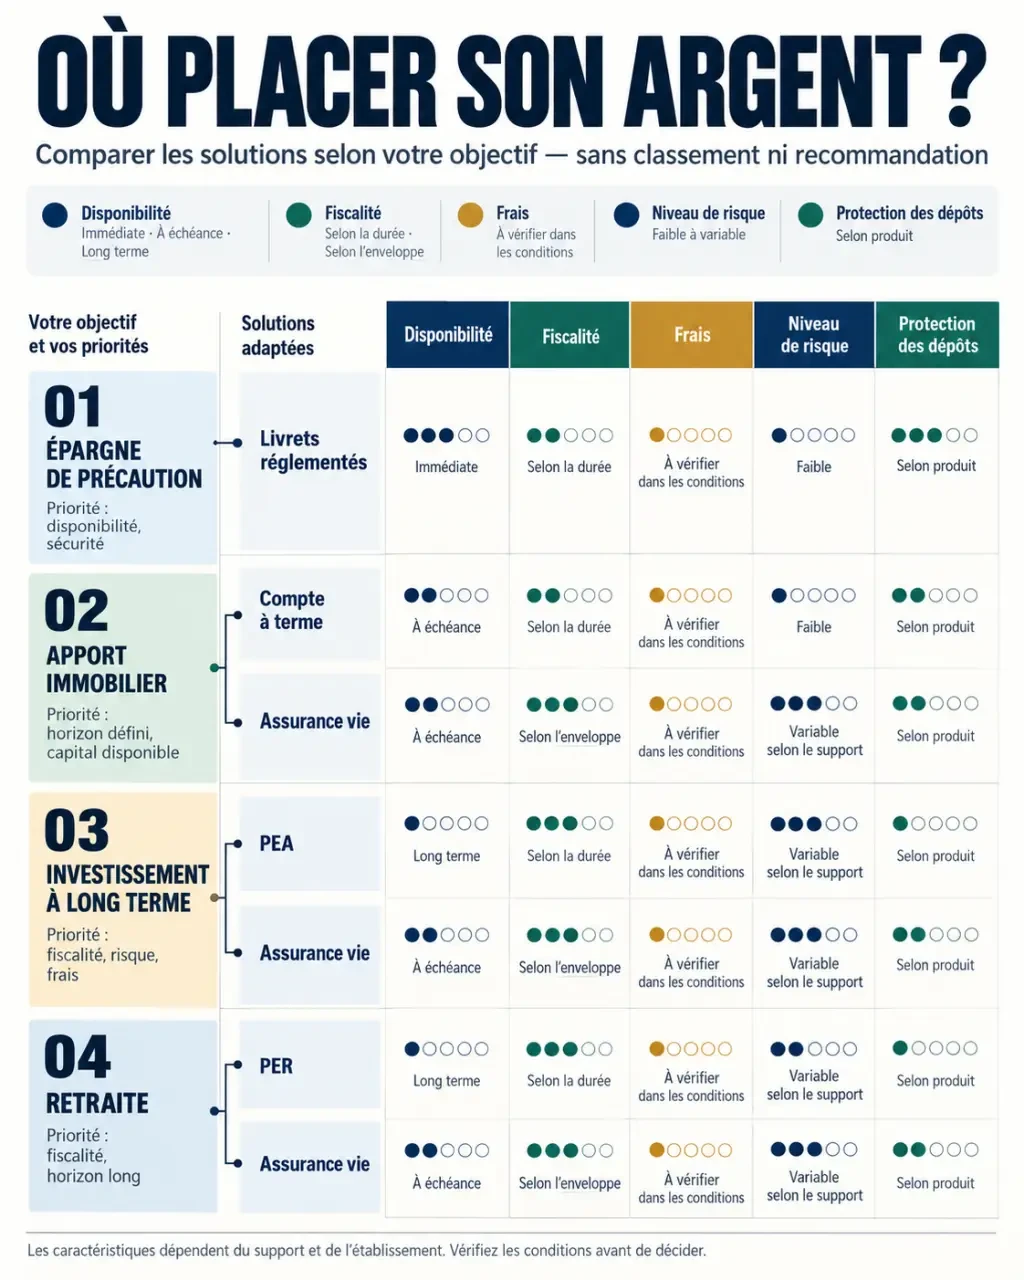
Une épargne de précaution doit pouvoir financer rapidement une réparation ou une baisse de revenus. Vérifiez d’abord votre éligibilité au LEP, puis utilisez les livrets réglementés selon vos besoins. Pour un achat immobilier proche, évitez d’exposer l’apport aux fluctuations boursières. Un compte à terme peut compléter les livrets si son échéance correspond au projet ; comparez son taux net et les pénalités de sortie anticipée.
Garantie des dépôts bancaires : montants et protection officielle · Consultez les informations officielles du FGDR sur la garantie des dépôts, jusqu’à 100 000 € par client et par établissement bancaire.
Pensez votre épargne comme une feuille dont chaque nervure dessert une zone distincte : les dépenses imprévues, le logement, puis le long terme. L’intérêt de cette architecture est concret : une panne de voiture ne doit pas vous obliger à vendre des actions en baisse ou à clôturer un placement contraignant. Séparer ces réserves, même dans un seul établissement, rend visible l’argent réellement investissable.
Pour investir ou préparer la retraite : examiner l’enveloppe et ses frais
L’assurance vie permet d’associer un fonds en euros et des unités de compte. Les premières garanties dépendent du contrat ; les secondes peuvent perdre de la valeur. Un horizon d’au moins huit ans est souvent pertinent pour profiter de la fiscalité des rachats, mais l’argent n’est pas juridiquement bloqué pendant cette période. Comparez les frais de versement, de gestion, d’arbitrage et ceux des supports.
Pour les actions, le PEA mérite une comparaison avec le compte-titres : il offre une fiscalité spécifique sous conditions, tandis que le compte-titres donne généralement accès à davantage de titres. Le PER vise la retraite, avec une disponibilité limitée hors cas légaux de déblocage. La déduction éventuelle des versements doit être mise en balance avec l’imposition à la sortie. Vérifiez aussi l’épargne salariale : un abondement employeur peut peser davantage qu’un faible écart de rendement bancaire.
Vérifier ce qui est garanti avant de verser
La solidité d’une banque ne garantit pas tous les produits qu’elle commercialise. Une action, une unité de compte ou une part sociale peut subir une perte. Une garantie contre la défaillance d’un établissement ne rembourse pas une baisse de marché.
En France, la garantie des dépôts couvre généralement jusqu’à 100 000 € par déposant et par établissement pour les dépôts éligibles. Le Livret A, le LDDS et le LEP relèvent d’une garantie de l’État distincte. Plusieurs marques peuvent dépendre du même établissement juridique : répartir l’argent entre deux enseignes ne suffit donc pas toujours à diversifier cette protection.
Pour l’assurance vie, identifiez l’assureur derrière le contrat, qui peut différer de la banque distributrice. Le mécanisme de protection relève de règles et de plafonds propres. Lisez également la formulation de la garantie du fonds en euros : elle peut s’entendre hors frais de gestion.
Enfin, vérifiez l’agrément de l’intermédiaire auprès des registres officiels et utilisez ses coordonnées vérifiées. Un rendement élevé présenté comme garanti, disponible et sans risque mérite une vigilance particulière.
Départager deux offres avec une méthode simple
Avant d’ouvrir un placement, demandez une simulation écrite fondée sur le même montant, la même durée et le même scénario dans chaque établissement. Pour un produit risqué, une performance passée ne constitue pas un rendement promis.
- Fixez votre échéance : argent nécessaire à tout moment, à une date précise ou pour la retraite.
- Comparez le gain net : retirez les frais et estimez la fiscalité, sans extrapoler une promotion temporaire sur toute l’année.
- Contrôlez les contraintes : versement minimum, compte courant obligatoire, durée promotionnelle et conditions de retrait.
- Testez le service : lisibilité des relevés, accès à l’assistance et simplicité des opérations.
Pour une réserve de sécurité, la meilleure banque sera souvent celle qui rend les livrets adaptés faciles à utiliser, sans coûts annexes inutiles. Pour le long terme, privilégiez la qualité du contrat et des supports. Vous n’avez pas besoin d’un établissement unique : vous avez besoin de placements cohérents entre eux.