Que regarde la banque pour un prêt professionnel ? Ratios, apport et garanties à préparer
Publié par : Mélanie Durieux — Rédactrice spécialisée en finance
Pour accorder un prêt professionnel, la banque vérifie surtout si l’entreprise pourra rembourser sans fragiliser sa trésorerie. Elle examine la rentabilité, l’endettement, les fonds propres, le projet financé et les garanties proposées. Aucun indicateur ne suffit seul : des comptes bénéficiaires peuvent masquer un manque de liquidités, tandis qu’une entreprise récente peut convaincre avec des prévisions étayées.
La banque vérifie d’abord ce que le crédit doit financer
Un prêt professionnel finance les besoins de l’activité : matériel, développement, reprise, locaux ou trésorerie. La banque rapproche le montant demandé des dépenses réelles et vérifie que la durée du crédit correspond à l’usage prévu. Financer un équipement durable et couvrir un décalage ponctuel d’encaissement ne répondent pas à la même logique.
Calculer les indicateurs examinés par la banque
Saisissez les montants de votre dernier exercice pour obtenir une estimation indicative. Les montants doivent être exprimés dans la même devise.
Montants à renseigner
Résultats calculés
CAF simplifiée
À renseigner
Résultat net + amortissements + provisions
La CAF estime les ressources générées par l’activité selon cette formule simplifiée.
Taux de CAF
À renseigner
CAF ÷ chiffre d’affaires × 100
Part du chiffre d’affaires correspondant à la CAF calculée.
Désendettement théorique
À renseigner
Dettes financières ÷ CAF
Repère indicatif : une durée inférieure à environ 3 à 4 ans est souvent jugée plus confortable, sous réserve du contexte.
Endettement financier
À renseigner
Dettes financières ÷ capitaux propres × 100
Un ratio proche ou supérieur à 100 % peut appeler une analyse plus attentive ; ce repère n’est pas une règle universelle.
Couverture des intérêts
À renseigner
EBE ÷ intérêts financiers
Une couverture supérieure à environ 3 fois est souvent considérée comme plus confortable, à interpréter selon l’activité.
Capacité d’absorption des échéances
À renseigner
Remboursements annuels ÷ CAF × 100
Indique la part de la CAF mobilisée par les remboursements annuels de capital.
BFR simplifié
À renseigner
Stocks + créances clients − dettes fournisseurs
Un BFR positif correspond généralement à un besoin de financement du cycle d’exploitation.
Calculs réalisés dans votre navigateur : aucune donnée personnelle n’est collectée ni enregistrée. Ces indicateurs simplifiés ne remplacent pas l’analyse des comptes par un professionnel.
Elle étudie aussi le dirigeant : expérience, connaissance du secteur, compétences de gestion et capacité à expliquer les hypothèses commerciales. Un chiffre d’affaires prévisionnel devient plus crédible lorsqu’il s’appuie sur des commandes, des contrats, une étude de marché ou un portefeuille clients identifié.
L’ancienneté change les preuves attendues. Pour une entreprise existante, les comptes permettent de comparer les prévisions aux résultats passés. En création, l’analyse repose davantage sur le modèle économique, l’expérience du porteur de projet et les ressources mobilisées. En reprise, il faut également justifier le prix d’acquisition et la continuité de l’activité après le changement de direction.
Les ratios servent à mesurer le remboursement, pas seulement la rentabilité
La CAF indique les ressources générées par l’activité
La capacité d’autofinancement, ou CAF, mesure les ressources potentielles générées par l’entreprise, après retraitement notamment des charges et produits sans effet monétaire. Dans un exemple simplifié, un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de provisions, donne une CAF de 65 000 €, en l’absence d’autres retraitements. Pour 1 000 000 € de chiffre d’affaires, cela représente 6,5 %.
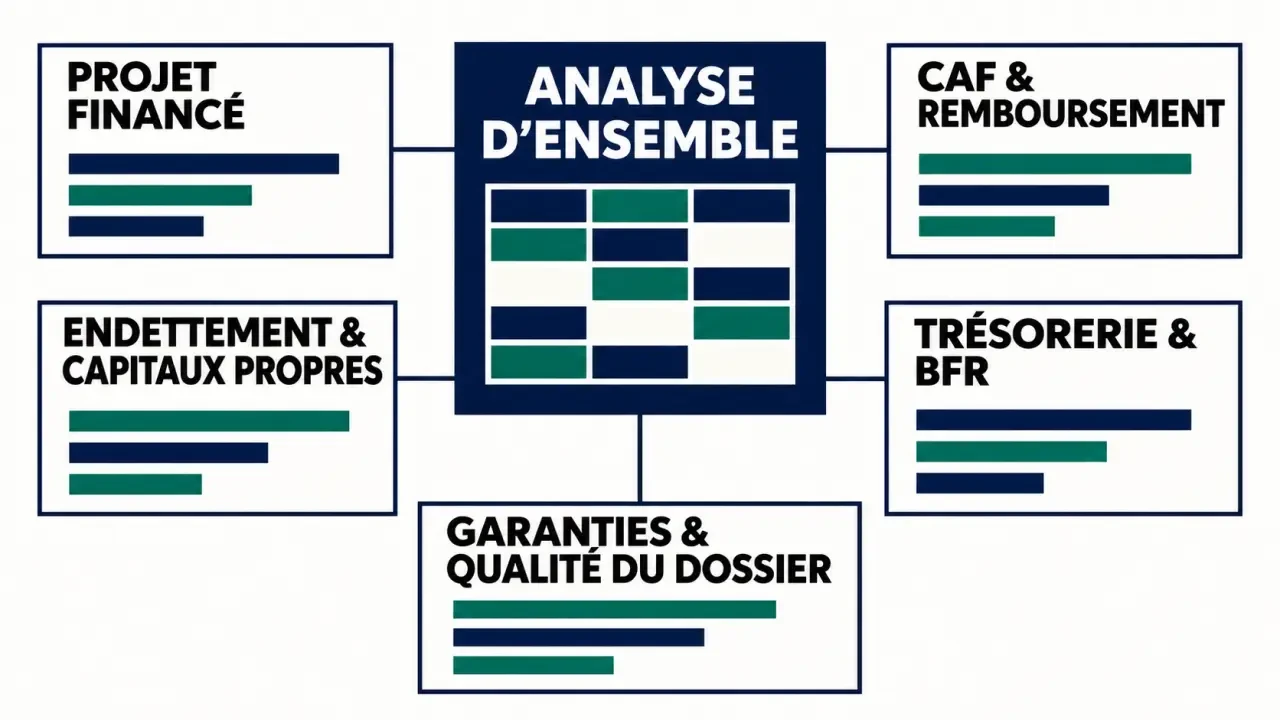
Une CAF proche de 5 % du chiffre d’affaires constitue parfois un repère d’analyse, pas un minimum universel d’acceptation. La banque examine surtout ce qui reste pour rembourser après les autres besoins : investissements indispensables, variation du besoin en fonds de roulement et distributions éventuelles.
Bien distinguer les formules et leurs limites
L’expression « capacité de remboursement » peut désigner plusieurs calculs. Le rapport dettes financières / CAF exprime une durée théorique de désendettement. Le rapport remboursements annuels / CAF mesure plutôt la part des ressources absorbée par les échéances. Ces résultats ne sont donc pas interchangeables.
| Indicateur | Calcul | Repères de lecture indicatifs |
|---|---|---|
| Désendettement théorique | Dettes financières / CAF | Jusqu’à 3 ans : favorable ; entre 3 et 10 ans : intermédiaire ; au-delà de 10 ans : vigilance accrue. |
| Endettement financier | Dettes financières / capitaux propres × 100 | Moins de 30 % : favorable ; de 30 % à 75 % : intermédiaire ; au-delà de 75 % : risque accru. |
| Couverture des intérêts | EBE / intérêts financiers | Au-dessus de 8 : solide ; entre 2 et 8 : intermédiaire ; sous 2 : fragile. |
Ces repères ne constituent pas des règles communes à toutes les banques. Le secteur, la stabilité des revenus et la nature du financement modifient leur interprétation. Un ratio de désendettement de 3 ans ne signifie notamment pas que le prêt doit être remboursé en 3 ans.
L’excédent brut d’exploitation, ou EBE, renseigne sur la performance opérationnelle avant notamment les amortissements et le résultat financier. Sa couverture des intérêts est utile, mais elle ne démontre pas à elle seule la capacité à rembourser le capital. De même, la formule CAF × durée d’emprunt ne donne qu’une estimation sommaire, pas un montant automatiquement finançable.
Fonds propres et trésorerie : les deux réserves de sécurité
Les fonds propres comprennent notamment le capital social, les réserves et les bénéfices conservés. Ils absorbent les pertes et limitent la dépendance aux créanciers. Avec 200 000 € de dettes financières pour 500 000 € de capitaux propres, le taux d’endettement ressort à 40 %. La banque appréciera ce résultat avec la rentabilité et les engagements déjà souscrits.
Financer sa création d’entreprise grâce à un prêt bancaire · Bpifrance détaille les étapes, le dossier, les garanties et la négociation pour obtenir un prêt bancaire.
Un apport de 25 % à 30 % constitue un repère fréquemment recommandé : pour un projet de 100 000 €, cela correspond à 25 000 € à 30 000 €. Ce n’est ni une obligation générale ni une garantie d’accord. Un financement sans apport peut être étudié, mais il exige des arguments solides et, selon le dossier, des financements complémentaires.
La trésorerie fonctionne comme un ressort : une fois entièrement comprimée par l’investissement initial, elle n’absorbe plus aucun choc. Injecter toute son épargne dans l’apport peut donc affaiblir le projet plutôt que le sécuriser. Présentez séparément l’argent consacré à l’investissement et la réserve disponible pour supporter un retard client, une réparation ou un démarrage commercial plus lent.
La banque examine aussi le besoin en fonds de roulement. Sa formule simplifiée est : stocks + créances clients − dettes fournisseurs. Un BFR positif doit être financé ; un BFR négatif peut être favorable lorsque les clients paient avant les fournisseurs. Il faut néanmoins vérifier que cet avantage est durable. Un plan de trésorerie mensuel révèle les creux saisonniers qu’un résultat annuel peut masquer.
Les garanties protègent la banque sans remplacer un projet viable
Une garantie réduit la perte potentielle du prêteur en cas de défaut. Elle ne crée pas de capacité de remboursement. Selon l’opération, la banque peut demander :
- Une caution personnelle : le dirigeant s’engage dans les limites prévues au contrat.
- Un nantissement : un actif, par exemple un fonds de commerce ou certains placements, garantit la dette.
- Une hypothèque : un bien immobilier sert de sûreté.
- Une garantie d’organisme spécialisé : elle couvre une partie du risque, sous conditions d’éligibilité.
L’assurance emprunteur répond à une autre logique : elle couvre certains événements touchant l’assuré, selon les garanties souscrites. Elle peut être exigée par le prêteur. Comparez son coût, mais aussi les exclusions, franchises et conditions de prise en charge.
Avant de signer une caution, faites préciser son montant, sa durée et ses modalités de mise en jeu. Une garantie externe ne signifie pas nécessairement que tout engagement personnel disparaît.
Préparer un dossier vérifiable et répondre aux points faibles
Le business plan doit relier stratégie commerciale, dépenses et remboursement. Un prévisionnel sur 3 ans, accompagné d’un plan de financement et d’une trésorerie mois par mois pour la première année, permet de vérifier cette cohérence. Expliquez les hypothèses de marge, de délais clients et de rémunération du dirigeant.
La liste exacte dépend de la banque, mais préparez généralement :
- Pièce d’identité, justificatif de domicile et présentation du dirigeant.
- Statuts, identité des associés, répartition du capital et extrait K-bis lorsqu’il existe.
- Bilans, comptes de résultat et annexes, souvent sur les 3 derniers exercices pour une activité existante.
- Relevés bancaires, échéanciers des emprunts et situation comptable récente si nécessaire.
- Business plan, prévisionnel, justificatifs d’apport et devis ou documents liés à l’investissement.
Les relevés permettent notamment d’observer les incidents, les découverts récurrents et la régularité des encaissements. Mieux vaut expliquer une difficulté passée et sa résolution que laisser une anomalie sans commentaire.
En cas de réserve ou de refus, demandez quel élément bloque : remboursement insuffisant, fonds propres trop faibles, prévisions fragiles ou garanties inadaptées. Selon le besoin, un crédit-bail, un prêt d’honneur ou l’affacturage peuvent compléter le montage, sans être interchangeables. Comparez enfin les offres sur le coût total, la durée, les sûretés et les conditions de déblocage : le taux seul ne résume pas la qualité du financement.
- Que regarde la banque pour un prêt professionnel ? Ratios, apport et garanties à préparer - 9 novembre 2026
- Cabinet conseil en risques psychosociaux : exigez un plan d’action, pas seulement un diagnostic - 8 novembre 2026
- Qu’est-ce qu’un leader ? Influencer sans imposer, décider sans tout contrôler - 7 novembre 2026