Ouvrir un commerce rentable : testez la demande avant de signer le bail
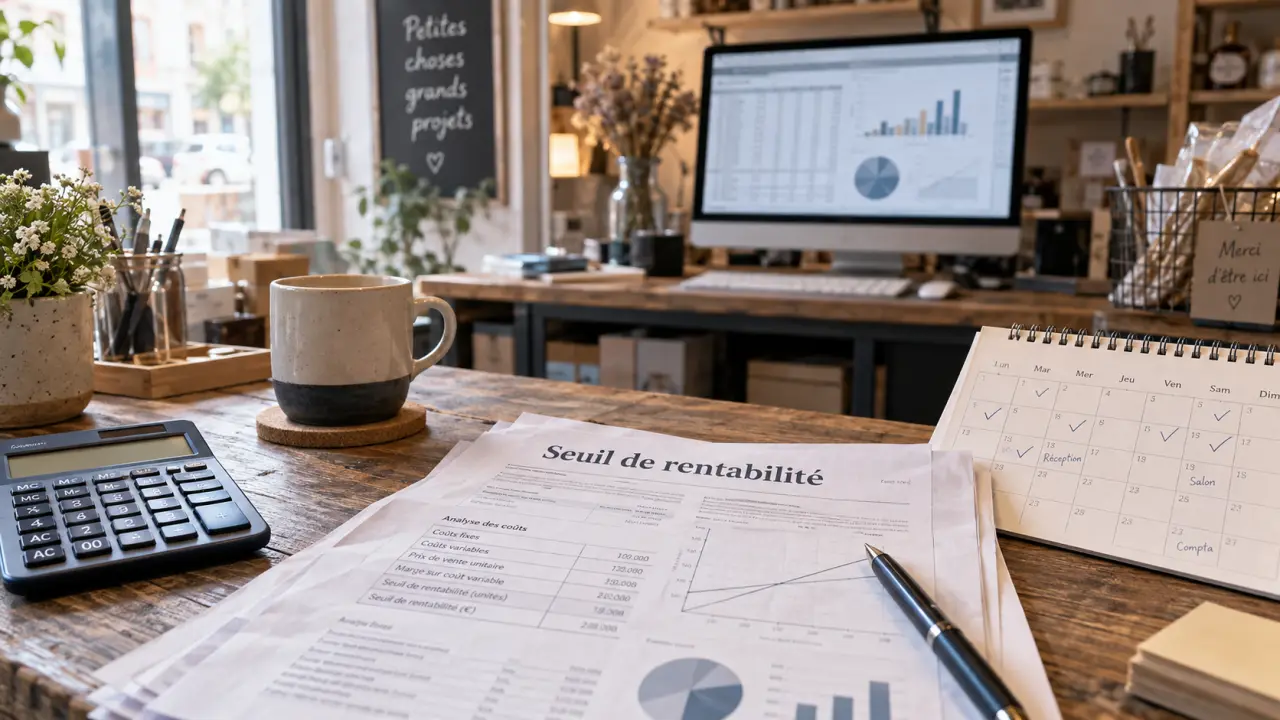
La rentabilité dépend moins d’une idée spectaculaire que de l’écart entre ce que vos clients achètent et ce que votre activité coûte chaque mois. Avant d’ouvrir un commerce rentable, vérifiez donc la demande locale, la marge possible et le niveau des charges fixes. Un projet modeste, bien implanté et testé peut être plus solide qu’un concept tendance lancé trop vite.
Reconnaître un commerce réellement rentable avant de se lancer
Un commerce est rentable lorsque son chiffre d’affaires couvre durablement ses achats, ses charges courantes, votre rémunération et ses remboursements éventuels, tout en laissant un bénéfice. Le volume de ventes ne suffit pas. Une boutique qui encaisse beaucoup, mais supporte un loyer élevé, des invendus et une faible marge, peut rester fragile.
Calcul du seuil de rentabilité
Estimez le chiffre d’affaires mensuel minimal nécessaire pour couvrir vos charges fixes.
Formules : seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables ; objectif quotidien = chiffre d’affaires mensuel minimal ÷ nombre de jours d’ouverture.
Ce résultat dépend des hypothèses saisies et ne remplace pas un prévisionnel complet. Vérifiez notamment l’évolution de vos charges, de vos coûts variables et de votre activité.
Avant toute décision, établissez un prévisionnel sur douze mois. Listez les ventes espérées, le panier moyen et la marge brute par produit ou prestation, puis les dépenses incompressibles : local, énergie, assurance, logiciel de caisse, communication, salaires, cotisations et mensualités de prêt. Calculez ensuite le chiffre d’affaires minimal à atteindre chaque mois pour couvrir ces coûts. Ce seuil de rentabilité fournit une base concrète pour juger votre idée.
La demande compte plus que l’idée séduisante
Une activité devient intéressante lorsqu’elle répond à un besoin fréquent, identifiable et insuffisamment couvert. Observez les flux piétons, les commerces voisins, les horaires d’affluence et les habitudes d’achat. Interrogez aussi les habitants, les associations, les professionnels alentour et vos futurs clients. Une demande récurrente vaut généralement mieux qu’un engouement ponctuel.
Analysez la zone de chalandise avec réalisme. En centre-ville, la concurrence et les loyers peuvent être élevés, mais le passage est souvent plus important. Dans un village, un commerce de proximité ou multiservices peut trouver sa place s’il répond à plusieurs besoins au même endroit. En ligne, les coûts liés au local diminuent, mais l’acquisition de clients et la logistique deviennent déterminantes.
Choisir une activité adaptée à votre budget et à votre territoire
Il n’existe pas de commerce rentable dans l’absolu. Un même concept peut réussir dans un quartier dense, échouer dans une rue peu passante ou fonctionner en version numérique. Privilégiez les modèles dont vous comprenez les clients, les contraintes opérationnelles et les sources de revenus. Le choix doit tenir compte à la fois du budget de départ et du territoire visé.
| Type d’activité | Atout principal | Point de vigilance |
|---|---|---|
| Services à la personne | Besoin souvent récurrent et stock limité | Organisation, recrutement et qualité de service |
| Commerce de proximité multiservices | Répond à plusieurs besoins locaux | Dépend fortement de l’emplacement et des horaires |
| Seconde main, réparation, économie circulaire | Différenciation par le conseil et la durabilité | Approvisionnement et temps de remise en état |
| Business en ligne spécialisé | Charges fixes potentiellement plus faibles | Visibilité, livraison et concurrence numérique |
| Tourisme rural ou expérience locale | Valorise une spécificité du territoire | Saisonnalité à anticiper |
Commencer par un format léger
Avec un petit budget, réduire les charges fixes est souvent le meilleur levier. Une prestation de services, une boutique en ligne ciblée, un stand sur un marché, une vente éphémère ou un local partagé permettent de tester l’intérêt sans supporter immédiatement un bail commercial long ni un stock massif. La microentreprise peut convenir à certains débuts d’activité. L’entreprise individuelle ou la société peuvent être plus adaptées selon le niveau de risque, les associés et les besoins d’investissement.
Le commerce peut aussi proposer plusieurs services plutôt que fonctionner comme un simple point de vente : retrait de commandes, réservation, atelier, réparation, livraison de proximité ou conseil personnalisé. Chaque service doit répondre à une demande observée et générer une marge. L’objectif n’est pas de tout proposer, mais de faire revenir les mêmes clients pour plusieurs raisons utiles.
Valider le projet avant de signer et d’acheter
La validation confronte vos hypothèses au terrain. Elle évite de bâtir un business plan sur de simples intuitions et limite les dépenses irréversibles. Un test ne remplace pas une étude approfondie, mais il révèle rapidement les objections, les prix acceptés et les attentes concrètes. Cette étape permet de tester la rentabilité avant l’investissement principal.
- Définissez votre client prioritaire : profil, besoin, fréquence d’achat, budget et problème résolu.
- Cartographiez l’offre existante : concurrents directs, alternatives, prix, horaires, avis et différenciation.
- Testez une offre minimale : précommandes, rendez-vous, marché local, page de vente ou campagne ciblée.
- Mesurez les signaux utiles : demandes réelles, taux de transformation, panier moyen, retours et coût pour obtenir un client.
- Ajustez le modèle : assortiment, tarifs, créneaux, zone de livraison ou positionnement avant l’investissement principal.
Ne confondez pas visibilité et trafic acheteur
Un emplacement très fréquenté n’est pas automatiquement rentable. Les passants doivent correspondre à votre clientèle et pouvoir s’arrêter, entrer et acheter. Vérifiez le stationnement, les transports, la lisibilité de la devanture, les accès pour les livraisons et la concurrence immédiate. Demandez-vous surtout combien de ventes quotidiennes seraient nécessaires pour absorber le loyer. Ce calcul remet rapidement un local attractif à sa juste valeur.
Mettre en ordre les démarches et les financements
Une fois le modèle validé, choisissez le cadre juridique avec soin. La microentreprise apporte de la simplicité dans certains cas. L’entreprise individuelle sépare notamment le patrimoine professionnel selon les règles applicables, tandis qu’une société peut faciliter l’association ou certains projets d’investissement. Le choix doit correspondre à votre activité, à la protection recherchée, à votre fiscalité et à vos perspectives de développement.
L’immatriculation s’effectue via le Guichet des formalités des entreprises. Selon l’activité et le local, prévoyez aussi les assurances, les règles d’accessibilité, les autorisations d’enseigne, ainsi que les obligations liées à la vente de denrées ou à l’accueil du public. Les Chambres de commerce et d’industrie peuvent aider à structurer le projet et à identifier les interlocuteurs locaux.
Financer sans fragiliser la trésorerie
Un apport personnel, un prêt bancaire, un prêt d’honneur, des dispositifs territoriaux ou un accompagnement à la création peuvent se combiner selon votre situation. Les demandeurs d’emploi peuvent notamment se renseigner sur l’ARE ou l’ARCE auprès de France Travail. Le statut de JEI concerne des entreprises répondant à des critères précis d’innovation. Il ne s’applique pas à un commerce classique sans activité de recherche et développement.
Présentez un dossier clair avec un besoin de financement détaillé, un prévisionnel prudent, des devis, un apport, un plan de trésorerie et les résultats de vos tests. Emprunter pour un équipement productif peut avoir du sens. Financer durablement des pertes de fonctionnement est beaucoup plus risqué.
Protéger la marge dès les premiers mois d’ouverture
Les premiers mois demandent un suivi hebdomadaire. Comparez le chiffre d’affaires prévu et réalisé, la marge par famille de produits, les charges, le niveau de stock et la trésorerie disponible. Un tableau de bord court, mis à jour régulièrement, permet de corriger rapidement une commande trop importante, un tarif mal positionné ou des horaires peu rentables.
- Évitez de surstocker : démarrez avec une sélection resserrée et réapprovisionnez selon les ventes.
- Négociez les délais fournisseurs et vérifiez les quantités minimales avant de commander.
- Fixez vos prix à partir de la marge nécessaire, pas seulement en imitant les concurrents.
- Travaillez la fidélisation avec un fichier client conforme, des recommandations, des rendez-vous et des offres cohérentes.
- Utilisez le digital pour informer, prendre des commandes et automatiser les tâches répétitives, sans perdre la relation locale.
La meilleure décision n’est pas toujours d’ouvrir vite. Ouvrez lorsque l’offre, le lieu, le financement et le niveau de ventes nécessaire forment un ensemble crédible. Cette préparation laisse plus de marge pour apprendre, ajuster et développer le commerce sans mettre la trésorerie sous pression.

- Ouvrir un commerce rentable : testez la demande avant de signer le bail - 13 septembre 2026
- Le référencement rend un site visible, à condition de répondre aux bonnes recherches - 12 septembre 2026
- Sous-traitance d’une formation CPF : les contrôles qui évitent le déréférencement - 11 septembre 2026