Comptabilité : pourquoi un bénéfice ne garantit pas une trésorerie disponible
Publié par : Mélanie Durieux — Rédactrice spécialisée en finance
La comptabilité enregistre et classe les opérations d’une organisation pour mesurer son patrimoine, son résultat et sa situation financière. Elle indique ce que l’entreprise possède, ce qu’elle doit et si son activité est rentable. Mais un bénéfice ne garantit pas que l’argent est disponible en banque : cette distinction aide à comprendre les comptes et à prendre des décisions adaptées.
De la facture aux comptes : ce que la comptabilité enregistre
Achats, ventes, paiements, salaires, emprunts : chaque opération laisse une trace comptable, appuyée par un justificatif. Les opérations sont enregistrées chronologiquement dans un journal, puis regroupées par compte dans le grand livre. La balance récapitule les mouvements et les soldes afin de faciliter les contrôles.
La comptabilité générale repose sur la partie double : chaque écriture comporte des montants au débit et au crédit qui s’équilibrent. Lorsqu’un client règle une facture déjà comptabilisée, par exemple, le solde bancaire augmente et la créance client diminue. Le règlement ne crée pas une nouvelle vente.
Décrite dans le traité publié par Luca Pacioli en 1494, cette méthode est toujours utilisée. En France, le Plan comptable général encadre la présentation et le traitement des comptes concernés. Les normes internationales IFRS répondent à d’autres exigences, notamment pour les comptes consolidés des sociétés cotées européennes.
Un exercice comptable dure généralement 12 mois. Il peut suivre l’année civile, du 1er janvier au 31 décembre, mais l’entreprise peut choisir une autre date de clôture. À la fin de l’exercice, les opérations sont vérifiées et complétées, notamment par les écritures d’amortissement et les ajustements nécessaires.
Lire le patrimoine, le résultat et la trésorerie sans les confondre
Le bilan présente une situation à une date donnée
Le bilan donne une photographie du patrimoine à une date précise. Son actif comprend les biens et les droits de l’entreprise : bâtiments, machines, actifs immatériels, stocks, créances clients et disponibilités bancaires. Son passif indique les ressources qui financent cet actif, comme les capitaux propres et les emprunts, ainsi que les dettes fournisseurs, fiscales et sociales et les provisions.
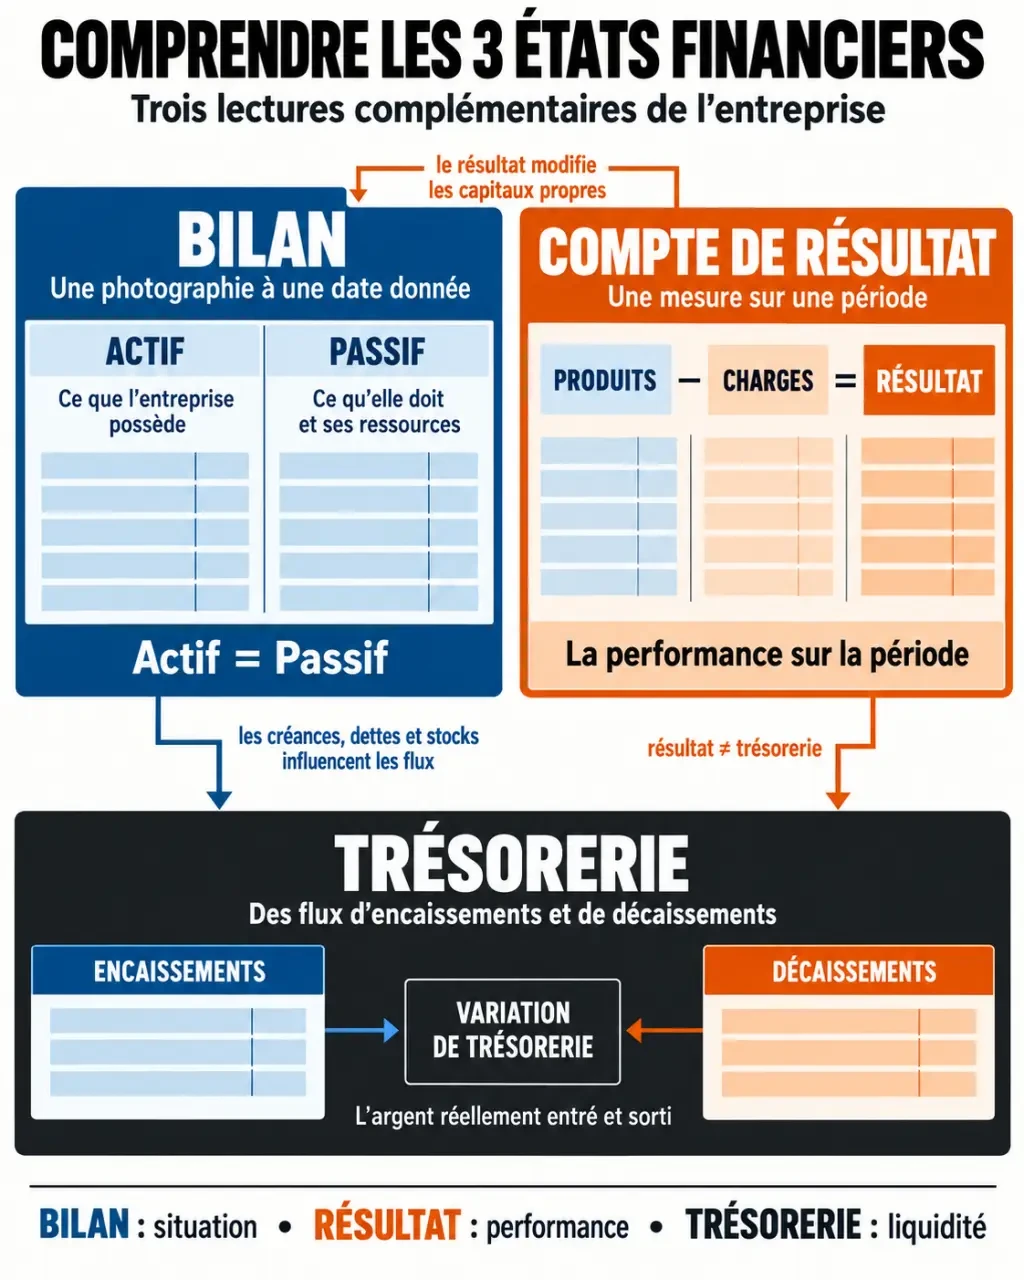
Le total de l’actif est égal à celui du passif. Cet équilibre comptable ne prouve pas, à lui seul, que l’entreprise est en bonne santé. Des créances difficiles à encaisser ou des dettes bientôt exigibles peuvent fragiliser sa situation, même si les comptes sont équilibrés.
Le compte de résultat mesure l’activité sur une période
Le compte de résultat rapproche les produits, notamment les ventes, et les charges, comme les achats consommés, les salaires, les loyers ou les amortissements. Le résultat s’obtient en soustrayant les charges des produits. S’il est positif, l’entreprise réalise un bénéfice ; s’il est négatif, elle enregistre une perte. L’analyse distingue notamment le résultat d’exploitation et le résultat financier.
Les produits ne correspondent pas toujours à des encaissements, pas plus que les charges ne correspondent systématiquement à des décaissements. Une vente à crédit peut contribuer au bénéfice avant que le client ne règle sa facture. À l’inverse, le remboursement du capital d’un emprunt réduit la trésorerie sans constituer une charge. Les intérêts, eux, sont des charges financières.
Les documents complémentaires éclairent les chiffres
Les annexes précisent notamment les méthodes d’évaluation, les amortissements et les provisions. Lorsqu’il est établi, le tableau de financement présente les emplois et les ressources de la période. Un suivi de trésorerie complète cette lecture en rapprochant les encaissements et les décaissements prévus. Il aide à anticiper un manque de liquidités, même lorsque l’activité est bénéficiaire.
Quatre comptabilités pour quatre besoins différents
Le mot « comptabilité » désigne plusieurs systèmes, qui ne couvrent pas le même périmètre et ne répondent pas aux mêmes objectifs. Pour une entreprise, la comptabilité générale et la comptabilité analytique sont complémentaires. La comptabilité nationale et la comptabilité publique répondent, elles, à des besoins collectifs.
| Type | Objectif | Utilisateurs et restitutions |
|---|---|---|
| Comptabilité générale | Présenter le patrimoine et le résultat selon des règles communes. | Dirigeants, banques, associés et administration : bilan, compte de résultat et annexe, selon les obligations applicables. |
| Comptabilité analytique ou de gestion | Calculer les coûts et les marges par produit, activité ou projet. | Responsables opérationnels : analyses de rentabilité et tableaux de bord internes. |
| Comptabilité nationale | Décrire l’activité économique d’un pays. | Décideurs publics et économistes : agrégats, dont le PIB. |
| Comptabilité publique | Retracer les opérations des organismes publics. | Gestionnaires publics et organes de contrôle : comptes et suivi de l’exécution budgétaire. |
Contrairement à la comptabilité générale, la comptabilité analytique n’est généralement pas imposée aux entreprises privées. Son organisation dépend des décisions à préparer : mesurer la marge d’un chantier, comparer deux magasins ou déterminer le coût d’une prestation. Elle permet ainsi d’examiner plus précisément les résultats d’une activité ou d’un projet, selon les besoins de gestion.
Passer des chiffres aux décisions de rentabilité
Pour piloter l’activité, il faut distinguer les coûts fixes, relativement stables dans une plage d’activité donnée, des coûts variables, qui évoluent avec les volumes. Un loyer est généralement fixe. Les ingrédients consommés par une crêperie, eux, varient avec le nombre de crêpes vendues.
Prenons un exemple simplifié : une crêpe est vendue 2 € et entraîne 1,25 € de coûts variables. Sa marge sur coûts variables est donc de 0,75 €. Si les coûts fixes s’élèvent à 600 € sur la période, le calcul est le suivant :
Seuil de rentabilité en volume = coûts fixes ÷ marge unitaire sur coûts variables = 600 ÷ 0,75 = 800 crêpes.
À 800 crêpes, la marge couvre exactement les coûts fixes. Dans les hypothèses retenues, le profit commence à partir de la 801e crêpe. Ce calcul suppose notamment que le prix de vente et le coût variable unitaire restent constants et que tous les coûts pertinents sont pris en compte.
Pour utiliser cette analyse dans la gestion quotidienne, faites le lien entre la clôture comptable et les équipes opérationnelles. Pour chaque écart significatif, désignez un responsable, une cause à vérifier et une action datée. Une baisse de marge peut, par exemple, conduire à contrôler les portions, les remises ou les prix d’achat. Le chiffre sert alors à orienter une action concrète et vérifiable.
Tenir une comptabilité fiable et choisir les bons interlocuteurs
En France, les obligations dépendent notamment de l’activité, de la forme juridique et du régime fiscal. Les entreprises commerciales doivent en principe enregistrer les mouvements qui affectent leur patrimoine et établir leurs comptes annuels, même si des allègements sont possibles. Les régimes micro-BIC et micro-BNC prévoient des obligations simplifiées, mais ne dispensent pas de tout suivi ni de la conservation des justificatifs.
Pour éviter les régularisations précipitées à la clôture, mieux vaut suivre les opérations régulièrement :
- Centraliser les factures, les relevés bancaires et les pièces justificatives.
- Enregistrer les opérations et rapprocher les comptes bancaires des relevés.
- Contrôler les factures clients impayées et les échéances fournisseurs.
- Préparer les déclarations applicables et vérifier les soldes inhabituels.
Un logiciel facilite la collecte des pièces et les contrôles, mais ne garantit pas à lui seul que les opérations sont correctement imputées. L’assistant comptable prépare les documents et participe aux saisies ; le comptable suit et révise les comptes. L’expert-comptable accompagne l’entreprise dans ses travaux comptables et ses choix de gestion. Le directeur administratif et financier coordonne le pilotage financier. Enfin, le commissaire aux comptes exerce une mission indépendante de contrôle légal lorsqu’elle s’applique. Il ne remplace pas le professionnel chargé de tenir les comptes.

- Comptabilité : pourquoi un bénéfice ne garantit pas une trésorerie disponible - 22 octobre 2026
- Formation SEO : choisissez un format adapté à votre objectif et à votre niveau - 21 octobre 2026
- Qualité de vie au travail : l’impact de la propreté des bureaux - 20 octobre 2026