Investir dans la forêt diversifie le patrimoine, à condition d’accepter le temps long
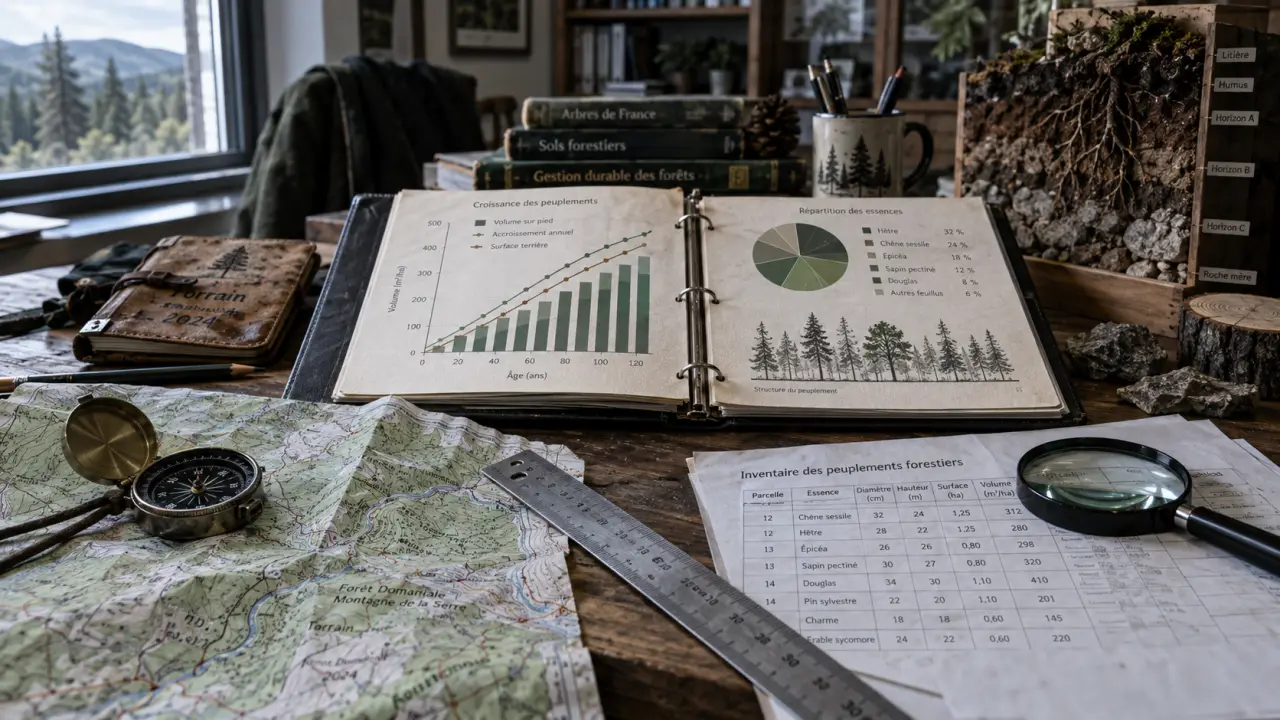
Publié par : Mélanie Durieux — Rédactrice spécialisée en finance
Investir dans la forêt peut répondre à plusieurs objectifs : diversifier un patrimoine, préparer une transmission, participer à la filière bois et donner une dimension concrète à son épargne. Une parcelle forestière n’est toutefois ni un placement liquide ni un produit à rendement garanti. Sa valeur dépend du sol, des essences, de l’accès, de la qualité de la gestion et du temps. Avant de se décider, il faut donc choisir le bon véhicule et examiner précisément ce que l’on achète.
Ce que l’investissement forestier apporte réellement à un patrimoine
La forêt est un actif réel, en partie décorrélé des marchés financiers. Sa valeur repose sur le foncier et sur le capital sur pied, c’est-à-dire les arbres présents ainsi que leur potentiel de croissance ou de récolte. Cette double composante explique son intérêt dans une stratégie de diversification : l’investisseur ne dépend pas uniquement d’un prix de marché, il détient un patrimoine vivant qui évolue au fil du temps.
La durée est centrale. La sylviculture s’inscrit sur plusieurs décennies et les revenus issus des coupes ne suivent pas un calendrier régulier. Une forêt peut produire des recettes lors d’une éclaircie, d’une coupe programmée, d’une location de chasse ou de la vente de menus produits. Ces flux varient fortement d’un massif à l’autre. La forêt doit donc être considérée comme un actif de capitalisation et de transmission plutôt que comme une source de revenus annuels prévisibles.
Un actif patrimonial avec une dimension environnementale
Une gestion forestière bien conduite vise à renouveler les peuplements, à maintenir la fertilité des sols, à préserver les habitats et à adapter les essences aux évolutions climatiques. Les forêts abritent 70 % de la biodiversité terrestre. Cet enjeu donne une responsabilité particulière au propriétaire. Les certifications PEFC ou FSC peuvent fournir des repères, sans dispenser d’examiner les pratiques réellement prévues sur la propriété.
La forêt invite aussi à regarder autrement la notion de rendement. Entre la plantation, la croissance, l’éclaircie, la récolte et la régénération, chaque décision influence la suivante. Il s’agit d’une production biologique, et non d’une simple succession d’achats et de ventes. Un prélèvement trop intense peut compromettre les recettes futures. À l’inverse, le report d’une intervention utile peut dégrader la qualité du peuplement. La cohérence du plan de gestion compte donc autant que le volume de bois disponible aujourd’hui.
Achat direct, groupement ou fonds : comparer les façons d’investir
Il existe plusieurs manières d’investir dans la forêt en France. Le choix dépend surtout du capital disponible, du souhait de participer aux décisions et de la capacité à immobiliser son épargne sur une longue période.
| Solution | Pour qui ? | Atouts | Points de vigilance |
|---|---|---|---|
| Achat direct d’une forêt | Investisseur disposant d’un budget conséquent et attiré par le foncier | Maîtrise du bien, choix du gestionnaire, détention d’un actif tangible | Ticket d’entrée, démarches, indivisibilité possible, revente parfois lente |
| Groupement foncier forestier (GFF) | Épargnant recherchant une détention collective | Accès mutualisé à un patrimoine forestier, gestion déléguée selon les statuts | Liquidité limitée des parts, frais et modalités de sortie à étudier |
| Groupement forestier d’investissement (GFI) | Investisseur souhaitant souscrire à une solution structurée | Diversification entre plusieurs massifs, gestion professionnelle | Risque de perte en capital, frais, disponibilité des parts et stratégie du véhicule |
| Fonds forestier | Investisseur averti selon le fonds retenu | Exposition plus large à la filière ou à des actifs forestiers | Politique d’investissement, niveau de risque et fiscalité propres au fonds |
L’achat direct : plus de liberté, plus de responsabilités
Devenir propriétaire d’un bois ou d’une forêt permet de décider de l’orientation sylvicole, de la délégation de gestion et des usages autorisés. Cette autonomie implique toutefois de vérifier les limites cadastrales, les servitudes, les accès, les droits de chasse, l’état des chemins et les éventuels engagements attachés au bien.
L’accompagnement d’un expert forestier ou d’un gestionnaire indépendant est particulièrement utile avant toute offre. Il peut aider à examiner le peuplement, les travaux à prévoir et la cohérence entre le prix demandé et les caractéristiques de la propriété.
Les parts de groupement : une porte d’entrée plus mutualisée
Les groupements permettent de détenir une fraction d’un ensemble forestier plutôt qu’une parcelle isolée. Ils peuvent réduire la concentration géographique et simplifier la gestion quotidienne. L’investisseur doit cependant lire les statuts, comprendre les frais de souscription et de gestion, connaître les règles de cession des parts et identifier l’équipe chargée de la sylviculture.
La mutualisation ne supprime pas le risque : elle le répartit. Avant de souscrire, il faut donc comprendre la composition du patrimoine, la stratégie du groupement, la disponibilité des parts et les conditions de sortie.
Évaluer une forêt avant d’engager son capital
Une belle parcelle présentée dans une annonce ne suffit pas à faire un bon investissement. L’analyse doit porter sur le peuplement actuel, mais aussi sur la capacité de la forêt à rester productive et résiliente dans la durée. Plusieurs critères méritent une vérification sur place :
- Le sol et le relief : fertilité, drainage, sensibilité à l’érosion et facilité d’exploitation conditionnent le potentiel sylvicole.
- Les essences et leur âge : chêne, pin sylvestre ou autres espèces n’ont pas le même cycle, les mêmes débouchés ni la même sensibilité aux aléas.
- L’état sanitaire : dépérissement, maladies, attaques de ravageurs et dégâts de gibier doivent être appréciés sur le terrain.
- L’accessibilité : chemins, pistes, place de dépôt et proximité des acheteurs de bois influencent les coûts d’exploitation.
- Le document de gestion : un plan clair doit préciser les interventions, le renouvellement et les objectifs de conservation.
Une visite sur place est indispensable. Elle permet de vérifier la densité réelle des peuplements, l’état des lisières, la présence de zones humides et les contraintes opérationnelles qu’une carte ne révèle pas. Il faut aussi demander l’historique des coupes, les travaux récents, les contrats en cours et les éventuels sinistres. Ces informations aident à estimer les dépenses à venir et à mesurer la qualité de la gestion déjà engagée.
Fiscalité, rendement et risques : raisonner sans promesse excessive
L’investissement forestier peut ouvrir droit à des dispositifs fiscaux spécifiques, notamment en matière d’IFI et de transmission, sous réserve de respecter les conditions applicables. Le dispositif Monichon est souvent évoqué pour les droits de succession ou de donation. Ces mécanismes sont liés à des engagements de conservation et de gestion. Ils ne doivent donc pas être le seul motif d’acquisition.
Un notaire, un conseiller patrimonial et un professionnel forestier peuvent vérifier la cohérence de l’opération avec la situation de l’investisseur. La fiscalité dépend du mode de détention, des engagements pris et du projet patrimonial. Elle doit être examinée avant la signature, et non après l’achat.
Le rendement annuel ne peut pas être résumé par un pourcentage universel. Il dépend du prix d’acquisition, de la croissance des arbres, des frais de travaux, de l’assurance, des coûts de gestion, des prix du bois et du rythme des coupes. La valorisation foncière peut compléter les recettes forestières, mais elle n’est pas garantie. Une estimation sérieuse distingue donc les revenus potentiels, les dépenses prévisibles et l’horizon de détention.
Les risques à intégrer dans votre décision
Tempêtes, incendies, sécheresses, maladies, fluctuations de la demande en bois et contraintes réglementaires peuvent affecter la valeur ou les revenus. La faible liquidité constitue un autre risque important : vendre une forêt ou des parts peut prendre du temps. Une assurance adaptée, une diversification des essences, des peuplements d’âges variés et une gestion suivie peuvent limiter certains aléas, sans les annuler.
Passer du projet à l’acquisition avec une méthode simple
Commencez par fixer votre horizon de détention, votre budget global et votre niveau d’implication. Ajoutez au prix d’achat les frais d’acquisition, les travaux de remise en état éventuels, la gestion et l’assurance. Comparez ensuite l’achat direct avec une souscription en GFF ou en GFI. Le véhicule le plus accessible n’est pas nécessairement celui qui correspond le mieux à vos objectifs patrimoniaux.
- Définir la part du patrimoine que vous acceptez d’immobiliser à long terme.
- Sélectionner plusieurs opportunités plutôt que de choisir sur le seul critère du prix à l’hectare.
- Faire analyser le bien ou le portefeuille forestier par un professionnel compétent.
- Étudier les documents de gestion, les contraintes juridiques et les frais.
- Valider les conséquences fiscales et successorales avant la signature.
Investir dans la forêt devient pertinent lorsque le projet associe patience, connaissance du risque et exigence de gestion durable. Le meilleur investissement n’est pas forcément le massif le plus vaste ni la fiscalité la plus séduisante. C’est celui dont la qualité forestière, le mode de détention et l’horizon patrimonial restent cohérents avec les objectifs de l’investisseur.
