Investir en bourse avec un petit budget : les frais comptent autant que le premier versement
Publié par : Mélanie Durieux — Rédactrice spécialisée en finance
Oui, investir en bourse avec un petit budget est possible : quelques dizaines d’euros peuvent suffire, selon le produit et l’intermédiaire choisis. Mais commencer avec peu n’a de sens que si les frais restent maîtrisés et si cet argent peut rester investi longtemps. Le bon départ repose sur une somme soutenable, un placement diversifié et une méthode que vous pourrez conserver même lorsque les marchés baissent.
Déterminer la somme que vous pouvez réellement immobiliser
Il n’existe pas de montant universel pour débuter. Le ticket d’entrée dépend du prix du titre, des minimums de versement et des conditions du courtier. Pour acheter une action entière, il faut disposer de son prix de cotation, auquel peuvent s’ajouter des frais. Certains services proposent des fractions de titres, avec des modalités spécifiques.
Estimer l’évolution de vos versements
Modifiez les paramètres pour obtenir une estimation indicative de votre capital à terme.
Estimation après 20 ans
À retenir : il s’agit d’une simulation mathématique, et non d’une prévision. Les rendements ne sont pas garantis. La fiscalité, l’inflation et les frais exceptionnels ne sont pas inclus.
Le rendement annuel diminué des frais est converti en taux mensuel effectif. Les versements mensuels sont supposés effectués en fin de mois.
Les exemples de cours de Tesla à 380 dollars ou de Veolia à 20 euros illustrent des tickets d’entrée différents, mais ne constituent pas des cours actuels à utiliser pour passer un ordre. Surtout, une action à 20 euros n’est pas nécessairement moins chère en termes de valorisation qu’une action à 1 000 euros : le prix unitaire ne suffit pas à juger une entreprise.
Protéger les dépenses prochaines avant d’investir
Conservez d’abord une épargne de précaution disponible pour les imprévus. L’argent destiné au loyer, à une réparation ou à un projet proche n’a pas sa place sur les marchés actions. Si vous avez des dettes coûteuses, leur remboursement peut également passer avant l’investissement. La bourse expose à une perte en capital, même avec un portefeuille diversifié.
Choisissez ensuite un versement compatible avec un mois difficile, et pas seulement avec votre meilleur mois. Un étudiant pourra privilégier des apports occasionnels ; un salarié aux revenus stables pourra programmer un montant mensuel. Commencer modestement permet d’apprendre, sans rendre les pertes anodines pour autant.
Choisir une enveloppe et un placement : deux décisions distinctes
Le PEA, le compte-titres et l’assurance-vie sont des enveloppes qui accueillent des placements. Un ETF ou une action est un investissement détenu dans une enveloppe compatible. Cette distinction évite de comparer des solutions qui ne remplissent pas la même fonction.
| Solution | Intérêt pour un petit budget | Point à vérifier |
|---|---|---|
| PEA | Permet d’investir en actions et ETF éligibles dans un cadre fiscal spécifique. | Éligibilité des titres, frais et conséquences des retraits. |
| Compte-titres ordinaire | Donne accès à une large gamme de marchés et de produits. | Fiscalité, frais de change et conditions des fractions de titres. |
| Assurance-vie | Peut proposer des versements programmés et des supports diversifiés. | Minimums, frais du contrat et frais des supports cumulés. |
Pour un résident fiscal français, le PEA peut être pertinent pour investir durablement en actions éligibles. Après cinq ans, ses gains bénéficient, sous les conditions applicables, d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. L’assurance-vie possède ses propres règles fiscales : elle n’est ni automatiquement moins chère ni systématiquement préférable.
Pourquoi un ETF large peut simplifier le départ
Un ETF est un fonds coté qui cherche généralement à suivre un indice. Un ETF actions largement diversifié peut donner accès à de nombreuses entreprises avec une seule ligne. C’est souvent plus simple que d’acheter plusieurs actions individuelles avec peu de capital. Tous les ETF ne sont toutefois pas diversifiés : certains ciblent un secteur étroit ou utilisent un effet de levier.
Avant d’acheter, lisez le document d’informations clés : indice suivi, risques, frais courants et durée de détention recommandée. Vérifiez aussi le prix d’une part et la compatibilité avec votre enveloppe. Les actions fractionnées abaissent le montant nécessaire, mais leurs droits, leur transférabilité et leur nature juridique dépendent de l’offre du prestataire.
Empêcher les frais d’absorber les petits versements
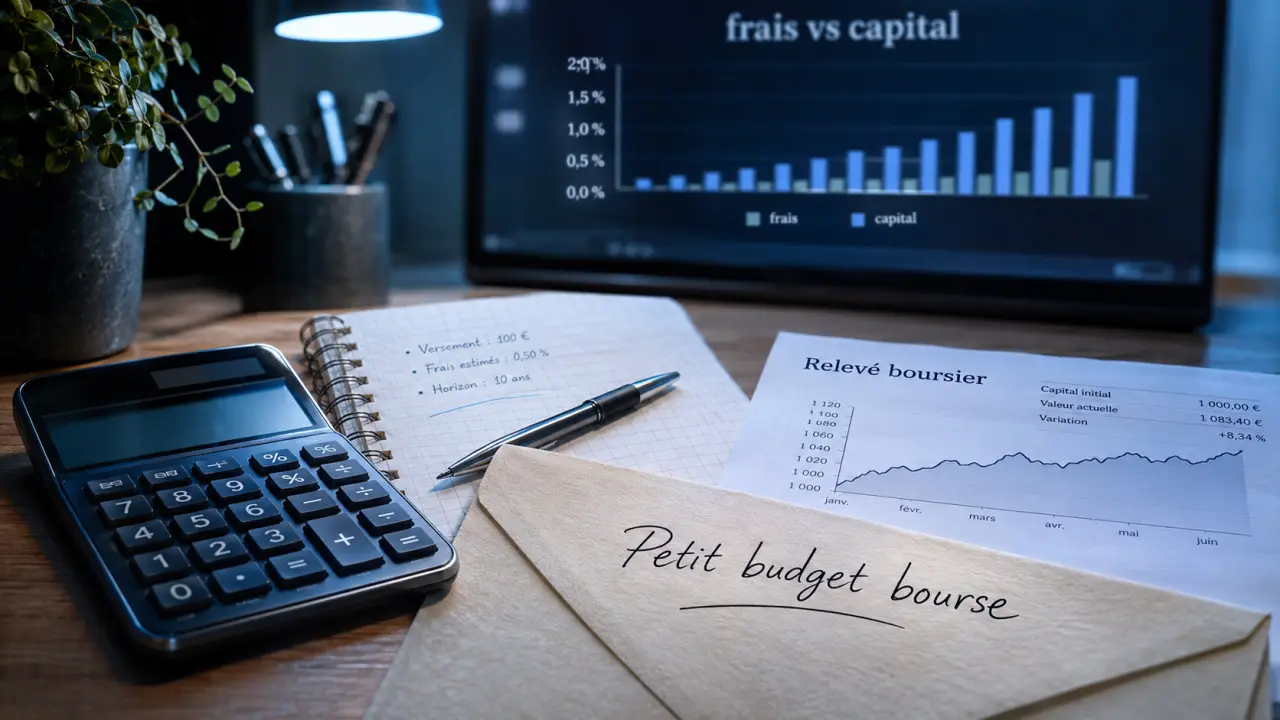
Avec un faible capital, un coût fixe peut peser lourd. À titre d’exemple, 1 euro de frais sur un achat de 20 euros représente 5 % du montant investi. Sur un ordre de 100 euros, ce même euro représente 1 %. Ce calcul simple aide à choisir une fréquence d’achat cohérente.
Comprendre les ETF avant d’investir · Le guide officiel de l’AMF explique le fonctionnement, les avantages et les risques des ETF pour investir de manière diversifiée.
Si chaque ordre comporte un minimum de facturation, mettre de côté tous les mois puis acheter moins souvent peut réduire le poids des frais. Cela implique toutefois de laisser temporairement l’argent en espèces et de différer son exposition au marché. Avec un plan programmé peu coûteux, des achats mensuels peuvent au contraire être adaptés.
- Courtage : examinez le coût pour votre montant d’ordre réel, pas seulement le tarif publicitaire.
- Tenue de compte et garde : recherchez les frais récurrents et leurs conditions d’exonération.
- Change et écart achat-vente : ils peuvent renchérir une opération apparemment gratuite.
- Frais du support : les frais courants d’un fonds réduisent sa performance.
- Transfert et inactivité : vérifiez le coût d’un changement d’établissement ou d’une pause.
Comparez les courtiers sur un scénario concret : votre versement prévu, le support visé et votre fréquence d’achat. Vérifiez également que l’intermédiaire est autorisé à proposer ses services et consultez les registres officiels des autorités compétentes. Une application agréable ne suffit pas à établir sa fiabilité.
Organiser la régularité sans confondre méthode et protection
L’investissement programmé, souvent appelé DCA, consiste à investir une somme à intervalles réguliers. Vous achetez davantage de parts lorsque leur prix baisse et moins lorsqu’il monte. Cette méthode réduit la dépendance à une seule date d’entrée et évite de chercher constamment le moment parfait. Elle ne garantit ni bénéfice ni protection contre une baisse durable.
La diversification réduit surtout le risque lié à une entreprise ou à un secteur. Elle ne supprime pas le risque de marché : même un ETF mondial peut fortement reculer. Évitez de multiplier des fonds qui détiennent les mêmes grandes entreprises en pensant élargir votre portefeuille.
Gardez une fenêtre sur vos projets plutôt qu’un écran ouvert en permanence sur les cours : notez pour chaque somme investie la date à laquelle vous pourriez en avoir besoin. Si une dépense devient proche, réévaluez l’exposition de l’argent concerné. Ce calendrier de disponibilité vous renseigne mieux sur votre capacité à prendre des risques que les notifications quotidiennes de votre application.
Côté gains, aucune prévision fiable ne peut être promise. Avec 50 euros par mois pendant dix ans, vous versez 6 000 euros, avant toute performance et tous frais. Le capital final pourra être supérieur ou inférieur. Réinvestir les revenus peut favoriser la capitalisation, sans rendre le résultat certain. Le montant épargné compte donc autant que la régularité.
Passer du projet au premier ordre sans précipitation
Pour débuter, une organisation simple vaut mieux qu’une accumulation de produits. Vous pouvez suivre cette séquence, puis réévaluer votre méthode lorsque vos revenus ou vos projets changent.
- Fixez votre cadre : objectif, horizon, réserve de sécurité et versement soutenable.
- Comparez les offres : enveloppe adaptée, frais réels, supports accessibles et statut réglementaire.
- Préparez l’ouverture : pièce d’identité, justificatifs demandés et coordonnées bancaires. Répondez honnêtement au questionnaire de connaissances.
- Vérifiez le support : nom, code ISIN, risques, frais et prix d’une part.
- Contrôlez l’ordre : quantité, place de cotation et coût estimé. Un ordre à cours limité encadre le prix accepté, sans garantir l’exécution.
- Planifiez le suivi : contrôlez les versements et les frais sans réagir à chaque variation.
Écartez les promesses de rendement garanti, le levier et les opérations répétées pour « faire grossir rapidement » une petite somme. Le premier objectif est de construire une pratique durable : investir de l’argent disponible, comprendre ce que vous achetez et conserver des frais proportionnés à votre budget.
- Investir en bourse avec un petit budget : les frais comptent autant que le premier versement - 12 novembre 2026
- Cabinet de conseil QVCT : choisir une mission qui transforme le travail, pas seulement le climat social - 11 novembre 2026
- Formation formateur adulte : choisir un titre reconnu sans négliger la pratique - 10 novembre 2026