Rendement du Livret A en février 2026 : 1,5 % net, combien d’intérêts en euros ?
Publié par : Mélanie Durieux — Rédactrice spécialisée en finance
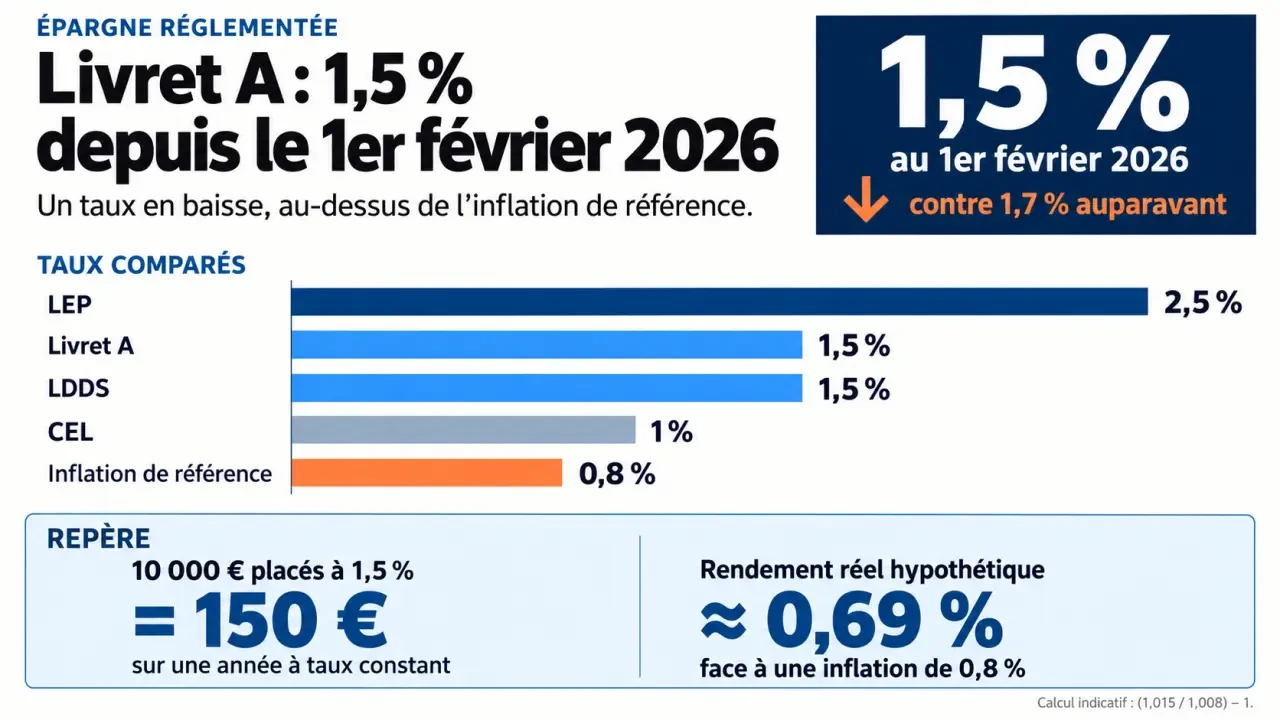
Depuis le 1er février 2026, le taux du Livret A est fixé à 1,5 % par an, contre 1,7 % auparavant. Les intérêts restent exonérés d’impôt sur le revenu et de prélèvements sociaux. Pour 10 000 € conservés pendant une année entière à ce taux, la rémunération représente 150 €. Mais ce calcul ne suffit pas à prévoir les intérêts effectivement versés en fin d’année : les dates de dépôt et les éventuelles révisions du taux comptent aussi.
Un taux annuel de 1,5 %, pas un rendement mensuel
Le rendement du Livret A en février 2026 correspond à un taux annuel net de fiscalité. Il s’applique aux sommes déjà présentes sur le livret comme aux nouveaux versements, selon les règles de calcul par quinzaine. Aucune démarche n’est nécessaire : la banque applique automatiquement le nouveau taux.
Calculer les intérêts du Livret A
Estimez les intérêts selon un taux annuel constant et un nombre de quinzaines rémunérées.
Intérêts estimés avec le taux saisi
Formule : capital × taux annuel × quinzaines ÷ 24.
Comparaison avec un taux de 1,7 %
Cette baisse concerne les quelque 56 millions de détenteurs d’un Livret A. Elle ne modifie ni la garantie de l’État, ni la disponibilité des fonds, ni le plafond de versement de 22 950 € pour un particulier. Les intérêts capitalisés peuvent porter le solde au-delà de ce plafond.
Le recul est de 0,2 point de pourcentage par rapport au taux précédent de 1,7 %. Il faut distinguer cette variation de la diminution des intérêts en euros, qui dépend du montant placé et de la durée de rémunération.
Le taux de février ne garantit pas non plus la rémunération de toute l’année 2026. Les échéances habituelles de révision sont le 1er février et le 1er août. Pour connaître le rendement annuel effectif, il faut donc tenir compte des taux successivement appliqués et du solde rémunéré pendant chaque période.
Ce que la baisse change réellement pour votre épargne
Pour mesurer l’effet du nouveau taux, le plus simple est de comparer une même somme sur une année entière. Le tableau suivant présente une simulation à taux constants, sans versement ni retrait : il ne constitue pas une prévision des intérêts effectivement acquis en 2026.
| Somme rémunérée | Intérêts annuels à 1,7 % | Intérêts annuels à 1,5 % | Écart annuel |
|---|---|---|---|
| 1 000 € | 17 € | 15 € | −2 € |
| 5 000 € | 85 € | 75 € | −10 € |
| 10 000 € | 170 € | 150 € | −20 € |
| 22 950 € | 390,15 € | 344,25 € | −45,90 € |
Au plafond de versement, la différence entre 1,7 % et 1,5 % représente donc 45,90 € sur douze mois, et non 69 €. Ce dernier montant ne correspond pas à une baisse de 0,2 point appliquée à 22 950 €.
Les quinzaines font varier le montant effectivement acquis
Les intérêts du Livret A sont calculés par quinzaines. Un dépôt effectué entre le 1er et le 15 commence à produire des intérêts le 16 ; un dépôt réalisé entre le 16 et la fin du mois est rémunéré à partir du 1er du mois suivant. Pour un retrait, les sommes cessent de produire des intérêts à la fin de la quinzaine précédente.
À titre d’exemple, 10 000 € rémunérés pendant les deux quinzaines de février à 1,5 % produisent 12,50 € d’intérêts : 10 000 × 0,015 × 2 ÷ 24. Ces intérêts sont acquis au fil des quinzaines, mais ajoutés au capital en fin d’année. Éviter les allers-retours inutiles entre comptes limite les périodes non rémunérées.
Pourquoi le taux recule et qui prend la décision
Le taux du Livret A n’est pas fixé librement par chaque banque. Sa formule réglementaire repose sur la moyenne de deux composantes : l’inflation hors tabac et un taux monétaire de court terme, l’€STR, observés sur le semestre de référence. Le résultat est soumis aux règles réglementaires d’arrondi et de plancher.
Proposition officielle de baisse du taux du Livret A à 1,5 % · La Banque de France détaille sa proposition pour le taux du Livret A en 2026, qui ressortirait à 1,4 % selon la formule.
Lorsque la hausse des prix ralentit et que les taux monétaires diminuent, cette formule tend à faire baisser la rémunération du livret. La Banque de France effectue le calcul et formule sa recommandation. Le ministre chargé de l’Économie arrête le taux ; une dérogation à l’application mécanique de la formule est possible dans des circonstances exceptionnelles.
Il faut donc distinguer le résultat technique de la formule et la décision finalement retenue. La rémunération de l’épargne réglementée relève d’un cadre public, avec des arbitrages qui dépassent la seule comparaison entre placements bancaires.
Le Livret A est aussi un creuset entre deux besoins : garder une réserve disponible pour les ménages et contribuer au financement de projets de long terme, notamment le logement social. Son taux rémunère les déposants, mais influence également le coût des ressources mobilisées pour ces financements. Cette double fonction explique pourquoi sa fixation ne se résume pas à proposer le rendement commercial le plus élevé.
Inflation, LEP, LDDS : les comparaisons qui comptent
Un rendement positif ne signifie pas automatiquement un gain de pouvoir d’achat. Il faut comparer les intérêts à l’évolution des prix sur une période comparable. Le repère de 0,8 % d’inflation en décembre 2025 est inférieur au nouveau taux du Livret A, mais une observation passée ne garantit pas l’inflation de toute l’année 2026.
Si, par hypothèse, les prix augmentaient de 0,8 % sur une année et que le livret rapportait 1,5 % pendant cette même année, le rendement réel serait d’environ 0,69 %. La formule exacte est : (1,015 ÷ 1,008) − 1. Votre ressenti peut toutefois différer selon le poids du logement, de l’alimentation ou des transports dans votre budget.
| Produit | Taux au 1er février 2026 | Point de vigilance |
|---|---|---|
| Livret A | 1,5 % | Intérêts exonérés, argent disponible |
| LDDS | 1,5 % | Même rémunération que le Livret A |
| LEP | 2,5 % | Accès soumis notamment aux revenus |
| CEL | 1 % | Fiscalité à vérifier selon la date d’ouverture |
Le LEP passe de 2,7 % à 2,5 %, mais conserve un avantage d’un point sur le Livret A. À somme et durée identiques, cela représente 50 € supplémentaires par an pour 5 000 € placés. Le LDDS, en revanche, n’améliore pas le rendement : son intérêt est de compléter la capacité d’épargne réglementée.
Quels arbitrages faire sans fragiliser sa réserve disponible ?
Une baisse de taux ne justifie pas, à elle seule, de vider son Livret A. Pour une dépense imprévue ou un projet proche, la disponibilité des fonds et la sécurité du capital restent essentielles. La bonne décision consiste d’abord à séparer l’argent susceptible d’être utilisé rapidement de celui qui peut rester investi longtemps.
- Vérifiez votre éligibilité au LEP : c’est la première comparaison à effectuer pour une épargne disponible et défiscalisée.
- Comparez les rendements nets : un livret bancaire fiscalisé ou promotionnel doit être évalué après impôts, avec sa durée de bonification et ses plafonds.
- Examinez les contraintes avant le taux : un compte à terme peut limiter les retraits ; une assurance-vie implique de regarder les frais, les supports et la fiscalité.
- Ne confondez pas épargne de précaution et investissement : les placements exposés aux marchés peuvent perdre de la valeur au moment où vous avez besoin des fonds.
Le PEL mérite une analyse distincte : son taux dépend de sa date d’ouverture et sa logique est liée à l’épargne logement. Il ne se compare donc pas uniquement au taux courant du Livret A. À 1,5 %, ce dernier reste surtout un outil de trésorerie personnelle : utile pour conserver une réserve sûre, moins adapté pour rechercher seul une croissance du patrimoine à long terme.