Simulation de revenu SASU : le choix entre salaire et dividendes change le net réellement perçu
Estimer ce qu’un président de SASU perçoit réellement à la fin du mois demande plus qu’une simple règle de trois. Entre les cotisations sociales, l’impôt sur le revenu et le choix entre salaire et dividendes, l’écart entre le chiffre d’affaires affiché et l’argent disponible sur le compte personnel peut surprendre. Une simulation de revenu SASU transforme ces paramètres en une estimation adaptée à chaque situation.
Pourquoi la rémunération en SASU ne se calcule pas comme un salaire classique
Le président de SASU a le statut d’assimilé salarié. Il cotise donc au régime général de la Sécurité sociale, avec des charges sociales généralement plus élevées que celles d’un travailleur indépendant classique. À la différence de l’EURL, où le gérant relève souvent du régime des travailleurs non salariés (TNS), la SASU applique un mécanisme de cotisations proche de celui d’un salarié. Cette différence pèse sur la rémunération brute, mais elle s’accompagne d’une couverture sociale plus protectrice, notamment pour la retraite et la prévoyance.
Quiz : Comprendre le revenu en SASU
Le rôle du chiffre d’affaires et du bénéfice dans le calcul
Une simulation ne part pas directement de la rémunération brute. Elle commence par le chiffre d’affaires, auquel sont soustraites les charges d’exploitation pour déterminer le bénéfice. Ce bénéfice peut ensuite servir à financer la rémunération du dirigeant, soumise aux cotisations sociales et à l’impôt sur le revenu, ou rester dans la société avant une éventuelle distribution de dividendes.
Un chiffre d’affaires de 60 000 € ne produira donc pas le même revenu disponible selon que la totalité est versée sous forme de salaire ou qu’une partie est conservée dans la société puis distribuée en dividendes. Le simulateur aide à comparer ces scénarios sans se limiter au montant facturé par l’entreprise.
Impôt sur les sociétés ou impôt sur le revenu : une option qui change tout
La majorité des simulateurs en ligne couvrent la SASU soumise à l’impôt sur les sociétés (IS), qui correspond au régime par défaut de ce statut. L’option pour l’impôt sur le revenu (IR) reste possible sous certaines conditions, mais elle est temporaire et moins fréquente. Elle n’est donc pas toujours intégrée aux outils disponibles.
Avant de saisir ses données, il faut vérifier le régime fiscal pris en compte par le simulateur. Un outil configuré pour une SASU à l’IS ne donnera pas une estimation adaptée à une société ayant opté pour l’IR. Cette vérification évite d’utiliser un résultat qui ne correspond pas à la situation réelle.
Les données à renseigner pour obtenir une estimation fiable
Un simulateur de revenu SASU repose sur un nombre limité de variables, mais chacune peut modifier sensiblement le résultat. Plus les informations saisies sont précises, plus l’estimation se rapproche du montant figurant sur la fiche de paie et de celui restant après impôt.
Le chiffre d’affaires et le niveau de rémunération souhaité
La première donnée demandée est généralement le chiffre d’affaires prévisionnel ou réalisé. Certains outils demandent aussi le montant des charges de fonctionnement de la société, car ces dépenses réduisent le bénéfice disponible.
Le niveau de rémunération brute envisagé intervient ensuite dans le calcul des cotisations sociales. Il est souvent possible de tester plusieurs montants pour un même chiffre d’affaires. Cette comparaison montre concrètement l’effet d’une hausse ou d’une baisse de salaire sur le revenu net et sur les sommes conservées dans la société.
Le statut familial et les autres revenus du foyer
L’impôt sur le revenu est calculé à l’échelle du foyer fiscal. Le statut familial, le nombre d’enfants à charge et le nombre de parts du quotient familial influencent donc le taux d’imposition appliqué. Ces éléments peuvent modifier le montant réellement disponible après prélèvement.
Les autres revenus du foyer, comme un second salaire ou des revenus fonciers, doivent également être pris en compte. Ils peuvent augmenter le revenu imposable et faire passer le foyer dans une tranche supérieure. Un simulateur qui ignore ces informations peut fournir une estimation correcte des cotisations sociales, mais rester approximatif pour le revenu après impôt.
L’éligibilité à l’ACRE, un paramètre qui allège temporairement les charges
L’ACRE, ou Aide à la création ou à la reprise d’une entreprise, permet sous conditions de bénéficier d’une exonération partielle des cotisations sociales pendant les premiers mois d’activité. Pour un créateur d’entreprise éligible, cette exonération modifie temporairement le montant des charges déduites de la rémunération brute.
Lorsque le simulateur propose ce paramètre, il devient possible de comparer une situation avec ACRE et une situation sans ACRE. Cette comparaison est utile pour anticiper l’évolution du revenu lorsque l’exonération prend fin et que les cotisations reviennent à leur niveau habituel.
Décrypter le résultat : du revenu brut au revenu super net
Après la saisie des données, le simulateur affiche plusieurs niveaux de revenu. Chacun correspond à une étape du calcul. Les distinguer permet d’éviter de confondre le montant brut, le montant versé sur le compte et le revenu réellement disponible après impôt.
Le revenu net et les charges sociales déduites
Le revenu net correspond à la rémunération brute après déduction des cotisations sociales salariales. En SASU, ces cotisations couvrent notamment l’assurance maladie, la retraite de base et complémentaire, ainsi que différentes contributions sociales. L’assurance chômage peut également intervenir dans certains cas.
Le revenu net reste soumis à l’impôt sur le revenu. Il ne correspond donc pas encore à la somme conservée par le dirigeant après toutes les retenues. Cette distinction est essentielle lorsqu’on compare une rémunération brute annoncée avec le montant effectivement reçu.
Le revenu super net, l’indicateur le plus concret
Le revenu super net désigne le montant restant après déduction des cotisations sociales et de l’impôt sur le revenu. L’impôt est prélevé à la source directement sur la rémunération. Cet indicateur répond donc plus précisément à la question : combien le président de SASU peut-il réellement toucher chaque mois ?
L’écart entre le revenu net et le revenu super net dépend notamment de la tranche d’imposition du foyer. Le statut familial et les autres revenus doivent donc être renseignés avec soin pour obtenir une estimation cohérente. Une simulation qui ne tient compte que de la rémunération de la SASU ne permet pas toujours de mesurer le montant final disponible.
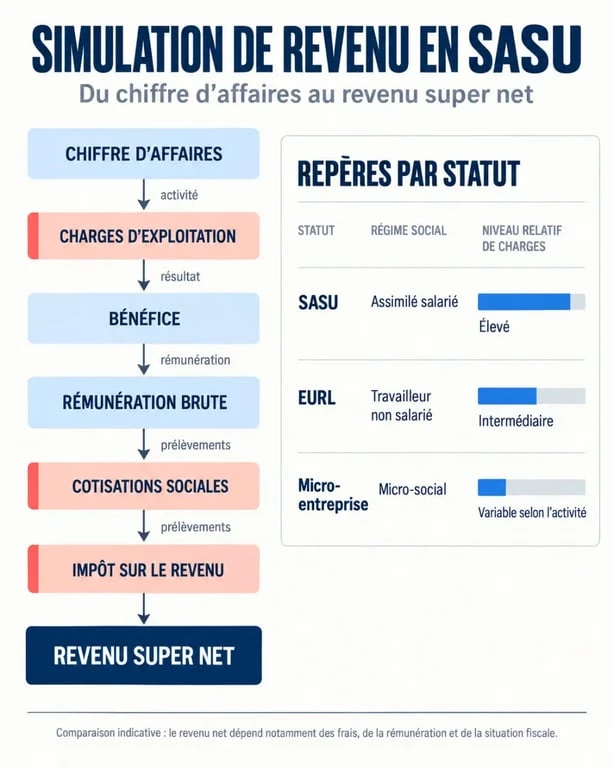
Pour visualiser le chemin parcouru, il suffit de suivre le montant depuis le chiffre d’affaires jusqu’au revenu disponible. Les charges d’exploitation réduisent d’abord le bénéfice de la société. Les cotisations sociales sont ensuite déduites de la rémunération brute, puis l’impôt réduit encore le montant perçu. Le revenu super net correspond à la somme qui reste au dirigeant après ces différentes étapes. Cet écart n’est donc pas une anomalie : il résulte du financement des cotisations sociales et de l’imposition appliquée au foyer.
Comparer la SASU à d’autres statuts pour situer son revenu
Une simulation prend davantage de sens lorsqu’elle est comparée à d’autres formes juridiques. À chiffre d’affaires identique, le revenu net varie selon le statut choisi, le niveau de protection sociale et la manière de rémunérer le dirigeant.
Face à une micro-entreprise, la SASU implique généralement des charges sociales plus élevées, mais offre une couverture sociale plus protectrice, notamment pour la retraite. Dans une EURL, le gérant relève du régime des travailleurs non salariés. Les cotisations sont généralement moins élevées en proportion, mais la protection sociale, notamment pour les arrêts maladie et la retraite, est souvent moins favorable.
La SASU permet aussi de verser des dividendes. Cette possibilité n’existe pas sous la même forme en micro-entreprise. En SASU comme en EURL soumise à l’IS, elle permet de répartir différemment les revenus entre rémunération et distribution, avec une fiscalité propre aux dividendes.
| Statut | Régime social du dirigeant | Niveau de charges sociales |
|---|---|---|
| SASU | Assimilé salarié | Élevé, avec une protection sociale plus étendue |
| EURL, gérant associé unique | Travailleur non salarié (TNS) | Modéré, avec une protection sociale plus légère |
| Micro-entreprise | Travailleur indépendant | Réduit, avec une couverture minimale |
Optimiser sa rémunération sans négliger la fiabilité de la simulation
Une fois le fonctionnement du calcul compris, plusieurs leviers permettent d’ajuster la répartition entre rémunération et dividendes. Le choix doit tenir compte du revenu disponible, mais aussi des droits sociaux associés à la rémunération.
L’arbitrage entre salaire et dividendes reste le principal levier. Une rémunération plus faible réduit les cotisations sociales, mais limite aussi les droits liés à la retraite et à la protection sociale. Les dividendes ne sont pas soumis aux cotisations sociales classiques, mais ils restent soumis à la flat tax ou au barème progressif de l’impôt sur le revenu.
Vérifier son éligibilité à l’ACRE, ajuster la rémunération selon les tranches d’imposition du foyer et tester plusieurs scénarios avant de fixer le montant annuel permettent de prendre une décision plus cohérente. Il est préférable de comparer les résultats à rémunération constante, puis de mesurer l’effet d’une variation sur le revenu super net et la trésorerie de la société.
Un simulateur fournit toutefois une estimation, pas un document contractuel. Les barèmes de cotisations et les tranches d’impôt évoluent chaque année. Une situation comportant plusieurs revenus, des changements en cours d’année ou des paramètres particuliers doit être confirmée auprès d’un expert-comptable avant toute décision définitive sur la rémunération.

- Simulation de revenu SASU : le choix entre salaire et dividendes change le net réellement perçu - 14 septembre 2026
- Ouvrir un commerce rentable : testez la demande avant de signer le bail - 13 septembre 2026
- Le référencement rend un site visible, à condition de répondre aux bonnes recherches - 12 septembre 2026