Bilan comptable : pourquoi une trésorerie solide peut cacher une fragilité
Publié par : Mélanie Durieux — Rédactrice spécialisée en finance
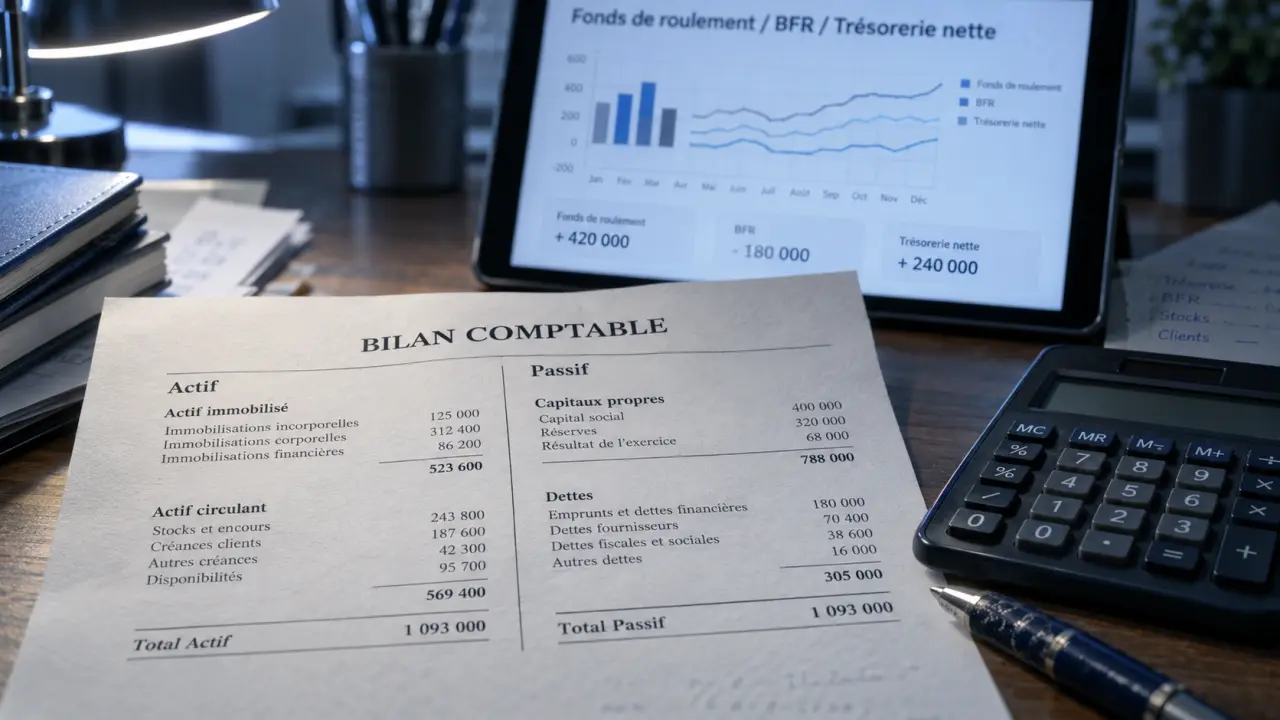
Un bilan ne montre pas seulement les biens et les liquidités d’une entreprise. Il indique aussi comment ces éléments sont financés. Cette distinction évite une erreur fréquente : confondre un actif important avec une trésorerie réellement disponible. Bien lu, le document aide à préparer un rendez-vous bancaire, à suivre les équilibres financiers et à anticiper les tensions de paiement.
Le bilan comptable, une photographie du patrimoine à la clôture
Le bilan comptable est un document des comptes annuels établi à la clôture de l’exercice. Il présente la situation patrimoniale de l’entreprise à un instant donné : ce qu’elle possède, ce qui lui est dû et les ressources mobilisées pour financer l’ensemble. À la différence du compte de résultat, qui retrace les produits et les charges sur une période, le bilan donne une vision fixe, comparable à une photographie prise à la date de clôture.
Calculateur d’équilibres financiers
Avertissement : Ces formules constituent des indicateurs financiers de base. Elles ne remplacent en aucun cas une analyse approfondie des échéances de paiement, du compte de résultat, des flux de trésorerie réels et des annexes comptables.
Il repose sur la logique de la partie double et sur une règle simple : le total de l’actif est toujours égal au total du passif. Cette égalité ne signifie pas que l’entreprise est nécessairement en bonne santé. Elle indique que chaque emploi inscrit à l’actif trouve une source de financement au passif, qu’il s’agisse des capitaux propres, d’un emprunt ou d’une dette fournisseur.
Un document utile bien au-delà de la comptabilité
Les dirigeants, associés, banques, investisseurs, fournisseurs et repreneurs peuvent s’appuyer sur le bilan pour apprécier la solvabilité d’une société. Il permet notamment de comprendre le poids de l’endettement, l’importance des créances clients, la valeur des immobilisations et la place de la trésorerie. Lors d’une cession ou d’une demande de financement, il sert de point de départ aux échanges. Il doit toutefois être lu avec le compte de résultat et les annexes pour obtenir une vision complète.
Actif et passif : comprendre les deux colonnes sans jargon
La structure d’un bilan comptable oppose deux colonnes complémentaires. L’actif répond à la question « où est l’argent investi ? ». Le passif répond à « d’où viennent les ressources qui financent ces investissements ? ». Le mot passif peut être trompeur : il ne désigne pas uniquement les dettes, puisqu’il inclut aussi les capitaux apportés ou conservés par l’entreprise.
| Partie du bilan | Ce qu’elle regroupe | Exemples |
|---|---|---|
| Actif immobilisé | Les éléments destinés à servir durablement l’activité | Matériel, véhicule, logiciel, brevet, immobilier |
| Actif circulant | Les éléments qui évoluent avec l’exploitation | Stocks, créances clients, avances, disponibilités |
| Capitaux propres | Les ressources durables appartenant à l’entreprise | Capital, réserves, report à nouveau, résultat |
| Dettes | Les sommes à rembourser ou à régler | Emprunts, fournisseurs, dettes fiscales et sociales |
Ce que révèle l’actif
L’actif immobilisé renseigne sur les moyens nécessaires à l’activité. Une entreprise industrielle aura souvent davantage de machines qu’une société de conseil, dont les actifs peuvent être plus légers. L’actif circulant mérite une attention particulière : des créances clients élevées peuvent représenter des ventes réalisées, mais aussi des encaissements tardifs. Les disponibilités correspondent, elles, à l’argent immédiatement mobilisable sur les comptes bancaires ou en caisse.
Ce que révèle le passif
Les capitaux propres fournissent un premier indicateur de solidité : ils reflètent les apports des associés et les résultats conservés. Les dettes financières financent généralement des investissements ou des besoins plus longs ; les dettes fournisseurs, fiscales et sociales sont liées au cycle courant. L’enjeu n’est pas de supprimer toute dette, mais de vérifier qu’elle reste cohérente avec la capacité de l’entreprise à la rembourser et avec la durée des actifs financés.
Lire un bilan comptable dans le bon ordre
Une lecture utile ne consiste pas à parcourir les lignes une à une. Commencez par comparer plusieurs exercices : un montant isolé donne peu d’informations, tandis qu’une évolution met en évidence une dérive ou une amélioration. Observez ensuite les grands équilibres, puis examinez les postes qui expliquent les variations.
Déposer les comptes annuels de votre société · Découvrez les règles officielles, les délais et les démarches pour déposer les comptes annuels au greffe du tribunal de commerce.
- Regardez les capitaux propres. Leur progression traduit souvent une consolidation par les bénéfices ; leur érosion appelle une analyse du résultat et des pertes antérieures.
- Identifiez le niveau et la nature des dettes. Distinguez les emprunts des dettes d’exploitation, dont l’échéance est habituellement plus courte.
- Examinez les créances et les stocks. Une hausse plus rapide que le chiffre d’affaires peut signaler des retards de règlement ou un surstockage.
- Terminez par la trésorerie. Elle doit être interprétée avec les dettes à venir, et non considérée comme un chiffre autonome.
La clé de lecture est le calendrier de transformation des postes. Un stock doit être vendu, puis facturé, puis encaissé avant de devenir de la liquidité. À l’inverse, une dette fournisseur laisse temporairement du temps pour payer. Deux entreprises affichant le même total d’actif peuvent donc présenter des situations très différentes : l’une dispose de liquidités disponibles, l’autre a son argent immobilisé dans des marchandises lentes à vendre ou des factures en attente. Cette lecture des délais, parfois absente du tableau lui-même, rend le bilan beaucoup plus concret.
Les trois repères financiers à relier
Le fonds de roulement mesure l’excédent des ressources stables sur les emplois stables : il montre si les immobilisations sont financées de manière durable. Le besoin en fonds de roulement correspond au décalage entre les encaissements et les décaissements d’exploitation, notamment entre stocks, créances clients et dettes fournisseurs. Enfin, la trésorerie nette résulte de la rencontre entre les deux : trésorerie nette = fonds de roulement − besoin en fonds de roulement.
Une trésorerie positive est rassurante, sans être une conclusion définitive. Elle peut provenir d’un emprunt récent, d’un paiement client exceptionnel ou d’un décalage temporaire de charges. À l’inverse, une trésorerie limitée peut rester maîtrisée si les encaissements sont réguliers et le besoin en fonds de roulement faible. Le suivi des échéances réelles complète donc toujours l’analyse.
Obligations, dépôt et bilan simplifié : ce qu’il faut retenir
Pour les entreprises tenues d’établir des comptes annuels, le bilan est préparé une fois par an, à la clôture de l’exercice, avec le compte de résultat et l’annexe lorsque celle-ci est requise. Après l’approbation des comptes, certaines sociétés doivent effectuer un dépôt au greffe du tribunal de commerce. Les modalités dépendent de la forme juridique, de la taille de l’entreprise et de sa situation. Un expert-comptable ou le greffe peut confirmer les obligations applicables.
Un bilan simplifié peut être utilisé par les entreprises qui relèvent des catégories autorisées par les règles comptables. Il réduit le niveau de détail des rubriques, sans supprimer l’obligation fondamentale de présenter une image fidèle des comptes. Simplifié ne veut donc pas dire approximatif : les écritures, justificatifs, contrôles de cohérence et pièces de clôture restent indispensables.
Choisir le bon bilan selon la décision à prendre
Le bilan comptable est le document de référence, construit selon le Plan comptable général. D’autres présentations reprennent ses données pour répondre à une question précise. Elles ne le remplacent pas : elles en proposent une lecture adaptée à un usage.
| Type de bilan | Lecture privilégiée | Utilité principale |
|---|---|---|
| Comptable | Rubriques réglementaires à la clôture | Établir les comptes annuels et suivre le patrimoine |
| Financier | Liquidité de l’actif et exigibilité du passif | Apprécier la solvabilité, notamment pour un financeur |
| Fonctionnel | Cycles d’investissement, de financement et d’exploitation | Analyser fonds de roulement, BFR et trésorerie |
| Prévisionnel | Hypothèses d’activité futures | Tester un projet, un financement ou un scénario de croissance |
Pour piloter une entreprise, le bilan comptable gagne à être relu à chaque clôture avec l’évolution des ventes, des marges et des délais de règlement. En cas de capitaux propres dégradés, de dettes inhabituelles ou de trésorerie tendue, l’échange avec un expert-comptable permet de transformer les chiffres en décisions concrètes.
