Entreprise à céder pour cause de retraite via le CRA : les six contrôles avant de reprendre
Reprendre une entreprise dont le dirigeant part à la retraite permet d’accéder à une activité déjà installée, avec des clients, une équipe et des méthodes de travail. Ce motif de cession ne garantit toutefois ni la qualité de l’entreprise ni la simplicité de la transmission. Pour trouver une entreprise à céder pour cause de retraite via le CRA, il faut filtrer les annonces, comprendre le prix demandé et vérifier les conditions de la reprise avant de s’engager.
La retraite des dirigeants alimente un marché très hétérogène
La transmission d’entreprise est portée par le vieillissement des dirigeants. En 2023, un dirigeant de PME sur quatre avait plus de 60 ans. Selon CCI France, la retraite représentait 55 % des motifs de cession en 2024. Ce mouvement concerne des commerces de proximité, des entreprises de services, des activités de négoce, de l’artisanat et de l’industrie.
Le nombre d’annonces ne correspond toutefois pas au nombre d’entreprises immédiatement reprenables. BPCE Observatoire évoque 75 000 entreprises mises en vente chaque année, tandis que 51 000 transmissions aboutissent par an. L’écart s’explique par des projets reportés, des valorisations mal calibrées, des dossiers insuffisamment préparés et l’absence de repreneur adapté.
Des TPE et PME aux profils très différents
Les opportunités suivies par le CRA se situent souvent dans une fourchette de chiffre d’affaires comprise entre 300 000 € et 3 M€. À cette échelle, une entreprise peut être rentable tout en dépendant fortement de son dirigeant. Celui-ci peut gérer seul la relation avec les clients clés, le chiffrage des devis, les achats, l’expertise technique ou le pilotage des salariés.
Deux sociétés affichant le même chiffre d’affaires peuvent donc présenter des niveaux de risque très différents. Une annonce doit être considérée comme un point de départ. Le secteur, la zone géographique, la récurrence des revenus, l’état des équipements, la concentration du portefeuille clients et l’autonomie de l’équipe comptent davantage que la seule mention « cause retraite ».
Pourquoi passer par le CRA pour chercher une cible
Le CRA, pour Cédants et Repreneurs d’Affaires, met en relation des cédants et des candidats à la reprise et propose un parcours d’accompagnement. Le réseau annonce plus de 37 000 adhérents, plus de 13 500 entreprises accompagnées, environ 800 offres de TPE et PME qualifiées disponibles en permanence et 1 500 entrepreneurs qualifiés pour acheter.
Trouvez une entreprise à reprendre avec le C.R.A · Le C.R.A accompagne depuis 40 ans les repreneurs et cédants grâce à des annonces d’entreprises à reprendre et des ressources dédiées.
Ce cadre aide le repreneur à avancer avec une méthode. Les annonces qualifiées permettent de repérer plus rapidement les entreprises compatibles avec son apport, ses compétences et son projet de vie. Elles ne remplacent pas l’analyse menée avec un expert-comptable, un avocat ou les autres conseils du repreneur.
Un accompagnement qui structure la démarche
Le parcours peut associer des journées d’information, un diagnostic du projet de reprise, une feuille de route et un mentorat assuré par des délégués bénévoles, souvent anciens dirigeants ou repreneurs. Le CRA propose aussi des formations homologuées, des guides et des ressources documentaires, dont la base DIANE.
L’objectif est de déterminer pourquoi une entreprise correspond au profil du candidat, mais aussi pourquoi elle peut ne pas lui convenir. Avant de consulter intensivement les annonces, formalisez trois limites : le budget total mobilisable, le niveau de risque acceptable et le rôle souhaité au quotidien.
Un repreneur commercial ne pilotera pas naturellement une société industrielle très technique. À l’inverse, un excellent opérationnel peut rencontrer des difficultés face à la prospection ou à la gestion d’équipe. Cette analyse réduit le nombre de dossiers étudiés, mais améliore leur cohérence.
Les six vérifications à mener avant une offre
Une entreprise présentée comme in bonis n’est pas en difficulté manifeste, mais cette situation ne suffit pas à établir sa viabilité après la cession. L’analyse doit porter sur les performances, les risques cachés et les conditions du passage de relais.
- La rentabilité récurrente : examinez plusieurs exercices, les variations de marge et les éléments exceptionnels. Séparez les résultats liés à l’exploitation normale de ceux qui ne se reproduiront pas.
- La dépendance au dirigeant : listez les tâches qu’il réalise seul, ses relations commerciales personnelles et les connaissances qu’il n’a pas formalisées. Cette dépendance peut rendre la transition plus fragile.
- La qualité du portefeuille clients : mesurez la part du chiffre d’affaires réalisée avec les principaux clients, la durée des contrats, le taux de récurrence et les prochaines échéances de renouvellement.
- Le besoin d’investissement : vérifiez l’état du matériel, des véhicules, des logiciels, du stock et des locaux. Des investissements repoussés peuvent réduire le résultat réel après la reprise.
- Les engagements à reprendre : recensez les contrats de travail, le bail commercial, les emprunts, les garanties données aux clients, les litiges, les dépendances fournisseurs et les obligations réglementaires.
- La cohérence de la valorisation : rapprochez le prix de la rentabilité réellement transmissible, des actifs et des investissements nécessaires après la reprise. Une année exceptionnelle ne suffit pas à justifier un prix élevé.
Ne confondez pas trésorerie et valeur disponible
La trésorerie affichée dans les comptes peut être indispensable au fonctionnement courant. Elle sert notamment à payer les salaires et les achats, à absorber le décalage entre les règlements clients et fournisseurs, à gérer la saisonnalité ou à régler la TVA.
Elle n’est donc pas automatiquement un surplus que le repreneur peut retirer. Évaluez le besoin en fonds de roulement mois par mois, surtout dans les activités qui stockent des marchandises ou encaissent tardivement. Ce calcul peut faire apparaître une tension de trésorerie dès les premières semaines, même lorsque la reprise semble correctement financée.
| Élément analysé | Signal rassurant | Point d’alerte |
|---|---|---|
| Clients | Revenus répartis et récurrents | Un client représente une part majeure du chiffre d’affaires |
| Équipe | Fonctions clés documentées et stables | Savoir-faire concentré sur le cédant ou un salarié proche du départ |
| Matériel | Plan d’entretien et investissements réguliers | Renouvellement coûteux à prévoir rapidement |
| Prix de cession | Prix justifié par des résultats normalisés | Prix fondé sur une année exceptionnelle ou des projections fragiles |
Construire une reprise progressive plutôt qu’une signature précipitée
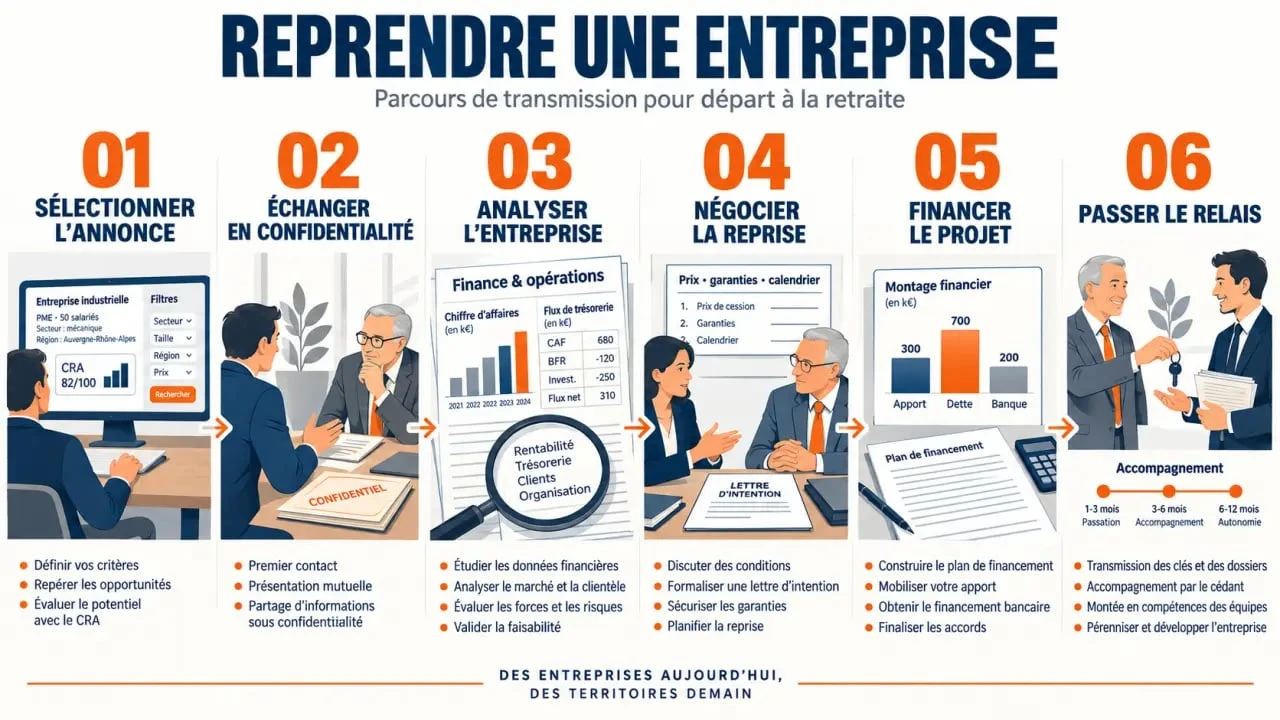
Une transmission réussie commence avant la lettre d’intention. Après une première sélection, demandez un dossier de présentation assez précis pour comprendre l’activité. Signez ensuite un engagement de confidentialité avant d’accéder aux informations sensibles.
Les échanges avec le cédant permettent de confronter le récit commercial aux données financières. Ils servent aussi à comprendre l’organisation quotidienne, les relations avec les salariés, les habitudes des clients et les raisons concrètes du départ à la retraite. Les incohérences apparues à ce stade doivent être clarifiées avant toute offre.
Préparer le financement et les garanties
Le montage financier ne se limite pas au prix d’acquisition. Il doit intégrer les frais de conseil, les droits éventuels, le besoin en fonds de roulement, les investissements prioritaires et une marge de sécurité.
Faites chiffrer plusieurs scénarios : résultats conformes aux prévisions, baisse du chiffre d’affaires, départ d’un client important ou travaux imprévus. Un dossier réaliste rassure davantage les financeurs qu’un prévisionnel excessivement optimiste. Il permet aussi au repreneur de mesurer les conséquences d’un écart entre les hypothèses et les résultats réels.
La négociation peut prévoir une période d’accompagnement du cédant, une clause de non-concurrence et des garanties adaptées aux informations communiquées. Ces éléments clarifient la répartition des risques antérieurs à la cession et les conditions du passage de relais.
Transformer la reprise en projet de continuité
Une entreprise à céder pour cause de retraite est une organisation à préserver pendant la transition. Sa valeur dépend aussi de la confiance des salariés, des clients, des fournisseurs et des partenaires. Préparez le message annonçant le changement, identifiez les personnes clés et planifiez les premières décisions sans modifier trop vite ce qui fonctionne.
Le repreneur doit d’abord observer le fonctionnement réel de l’entreprise. Il peut ensuite sécuriser les relations essentielles et choisir les améliorations à engager après avoir compris le modèle économique. Les ressources du CRA, les formations, le diagnostic et le regard d’un mentor peuvent aider à passer d’une annonce à un projet de reprise maîtrisé.

- Entreprise à céder pour cause de retraite via le CRA : les six contrôles avant de reprendre - 16 septembre 2026
- Community management : 5 leviers pour transformer votre présence digitale en engagement durable - 15 septembre 2026
- Simulation de revenu SASU : le choix entre salaire et dividendes change le net réellement perçu - 14 septembre 2026