Avis sur les SCPI : des revenus possibles, mais une sortie jamais garantie
Publié par : Mélanie Durieux — Rédactrice spécialisée en finance
Les SCPI peuvent être pertinentes pour investir dans l’immobilier sans gérer de locataires, à condition d’accepter trois contraintes : un capital non garanti, des frais parfois élevés et une revente potentiellement longue. Notre avis est donc favorable pour une diversification de long terme, mais défavorable si cet argent doit rester disponible. Le rendement affiché ne suffit pas à juger la qualité du placement : il faut aussi regarder la valeur des parts et le revenu réellement conservé après impôts.
Ce que vous achetez vraiment avec des parts de SCPI
Une société civile de placement immobilier collecte l’épargne de plusieurs investisseurs pour acquérir et exploiter des immeubles. Vous détenez des parts de cette société, pas un appartement identifié. La société de gestion sélectionne les bâtiments, recherche les locataires, organise les travaux et distribue une partie des revenus disponibles sous forme de dividendes.
Le principal avantage est la gestion déléguée. Vous accédez aussi à un patrimoine potentiellement réparti entre plusieurs locataires, secteurs et territoires. Cette mutualisation limite la dépendance à un seul bail, sans supprimer le risque immobilier. Certaines SCPI sont accessibles dès 200 €, mais le minimum de souscription dépend du produit et du nombre de parts exigé.
Des stratégies qui ne répondent pas au même objectif
Les SCPI de rendement recherchent principalement des revenus locatifs, issus notamment de bureaux, commerces, locaux de santé ou entrepôts. Les SCPI fiscales répondent à des dispositifs particuliers, avec des contraintes de conservation. Les SCPI de plus-value privilégient la valorisation du patrimoine plutôt que des distributions importantes. Il serait donc trompeur de les comparer uniquement sur leur dividende annuel.
Autre distinction : le capital fixe ou variable détermine les modalités de souscription et de sortie. Dans une SCPI à capital variable, les retraits dépendent notamment des souscriptions et des mécanismes prévus dans les statuts. À capital fixe, la revente passe généralement par un marché secondaire. Aucun de ces fonctionnements ne garantit une sortie immédiate.
Rendement affiché et argent gagné : deux résultats différents
Le taux de distribution mesure les revenus distribués rapportés à un prix de référence. Il ne représente ni une promesse future ni la performance globale de votre investissement. Une SCPI peut continuer à verser des dividendes tout en diminuant le prix de ses parts.
SCPI : les risques à évaluer avant d’investir · Un guide de référence pour comprendre les risques de perte en capital, de liquidité et les critères à examiner avant tout investissement en SCPI.
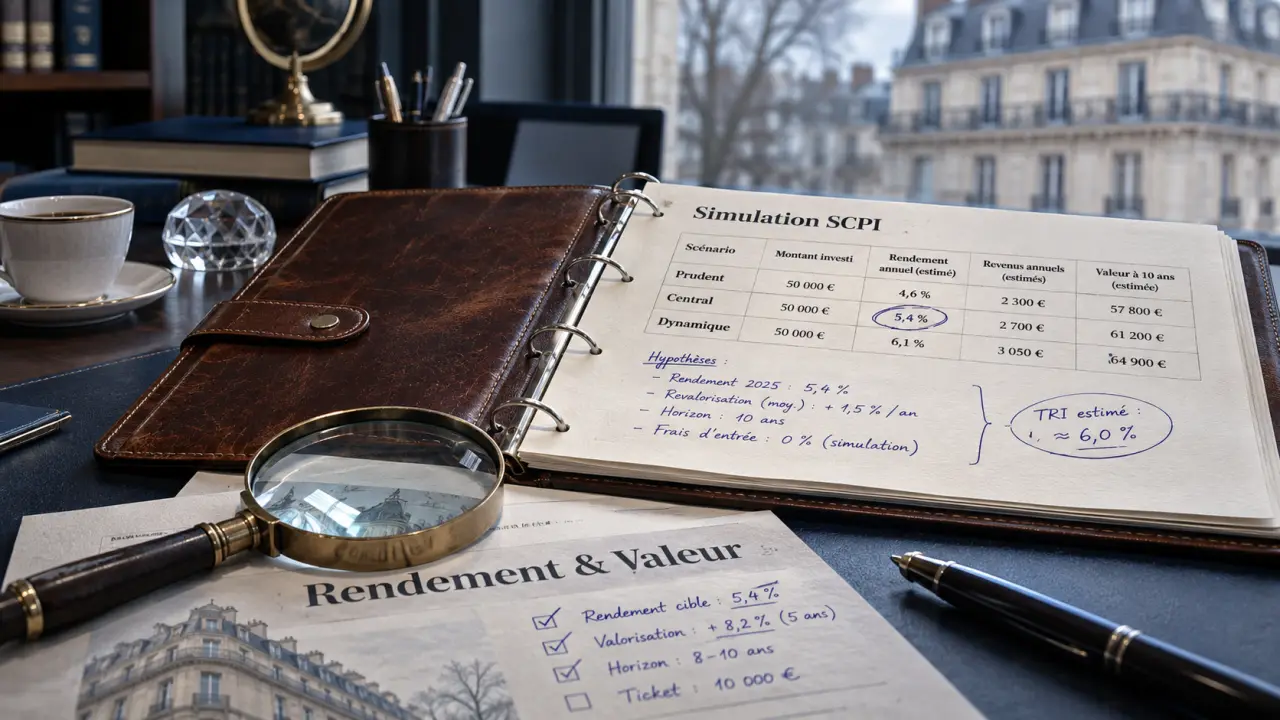
À titre de repère historique, le rendement moyen indiqué pour 2024 est de 4,72 %, contre 4,5 % pour 2022-2023. Certaines SCPI affichent plus de 7 %, voire 9 %, jusqu’à 10 %. Ces niveaux ne constituent pas une norme : il faut vérifier la période observée, la méthode de calcul et la présence éventuelle de revenus exceptionnels. Un objectif de rendement de 5 % ou plus reste, lui aussi, un objectif non garanti.
Un exemple pour éviter une mauvaise lecture
Imaginons un investissement de 10 000 € distribuant 5 % sur une année entière, soit 500 € avant fiscalité personnelle. Si la valeur des parts baisse parallèlement de 10 %, la moins-value latente atteint 1 000 €. Les revenus encaissés ne compensent alors pas la baisse de valeur. Cet exemple simplifié ne tient pas compte des frais ni du délai de jouissance, pendant lequel les parts nouvellement souscrites ne produisent pas encore de revenus.
Les frais de souscription peuvent atteindre 10 à 12 %. Ils créent un écart entre le montant investi et la somme récupérable à la sortie, selon les modalités du produit. Les frais de gestion rémunèrent ensuite l’exploitation du patrimoine ; ils sont généralement déjà pris en compte dans les revenus distribués. Une SCPI sans frais d’entrée n’est pas nécessairement moins coûteuse : comparez aussi les frais récurrents et les conditions de retrait.
Pour un particulier détenant directement des parts, les revenus immobiliers français relèvent généralement des revenus fonciers, avec impôt sur le revenu et prélèvements sociaux selon sa situation. Pour les immeubles étrangers, les conventions fiscales interviennent. Comparez des revenus nets de fiscalité personnelle, pas seulement des taux commerciaux.
Les risques qui expliquent les avis négatifs sur les SCPI
Les critiques les plus importantes portent sur la perte en capital et la liquidité. Des baisses de prix de parts peuvent être considérables, parfois supérieures à 50 % dans des cas extrêmes. Cela ne décrit pas l’ensemble du marché, mais rappelle qu’un placement immobilier collectif n’est pas une épargne garantie.
Les taux d’intérêt influencent le financement des acquisitions et les exigences de rendement des acheteurs. Lorsqu’ils augmentent, ils peuvent peser sur les valorisations immobilières. La vacance locative, les impayés, les travaux et l’obsolescence des bâtiments fragilisent également les revenus. Pour les bureaux, l’emplacement et l’adaptation aux nouveaux usages comptent davantage qu’une simple étiquette sectorielle.
La liquidité mérite un examen séparé. Si les demandes de retrait dépassent les possibilités de les satisfaire, l’attente peut se prolonger. Une réduction du prix ne suffit pas toujours à trouver rapidement un acheteur. Il faut donc conserver hors SCPI l’épargne destinée aux imprévus et aux projets proches.
Évaluez ce placement comme une lanterne : le dividende est la lumière visible, mais il faut inspecter le réservoir qui l’alimente. Des distributions soutenues par des réserves ou des ventes d’immeubles ne racontent pas la même histoire que des loyers récurrents couvrant durablement les charges. Dans les rapports annuels, rapprochez le résultat courant du montant distribué et regardez l’évolution des réserves : vous comprendrez mieux la solidité du revenu.
Comparer les témoignages et les placements sans se tromper
Un avis d’investisseur renseigne surtout sur une expérience : qualité du suivi, clarté des documents, régularité des versements ou difficulté de retrait. Pour l’interpréter, recherchez la date d’achat, le prix payé, la durée de détention et l’existence d’une revente effective. Une satisfaction exprimée après quelques distributions ne valide pas encore la rentabilité complète.
Pour un avis professionnel, vérifiez les arguments, les documents utilisés et la rémunération éventuelle liée à la souscription. L’agrément de la société de gestion par l’AMF participe à l’encadrement du placement ; il ne garantit ni le capital ni les performances.
| Placement | Intérêt principal | Contrainte déterminante |
|---|---|---|
| SCPI | Immobilier mutualisé et gestion déléguée | Frais et liquidité limitée |
| Immobilier en direct | Choix du bien et maîtrise des décisions | Gestion, travaux et concentration du risque |
| Foncières cotées | Exposition immobilière négociable en Bourse | Fluctuations boursières parfois importantes |
| Épargne de précaution disponible | Financer rapidement un imprévu | Objectif différent de la performance immobilière |
Ces solutions ne sont pas interchangeables. Une SCPI peut compléter un patrimoine, mais ne remplace pas une réserve disponible. Inversement, l’immobilier direct convient davantage à celui qui souhaite décider des travaux, du financement et de la gestion.
Les vérifications à faire avant de souscrire
Commencez par votre situation plutôt que par un classement. Un jeune actif préparant un achat immobilier prochain peut avoir davantage besoin de disponibilité. Un retraité recherchant un complément de revenus doit pouvoir supporter une baisse des distributions. Un contribuable fortement imposé doit examiner attentivement le revenu net obtenu.
- Fixez votre horizon : vérifiez la durée recommandée dans la documentation et envisagez une sortie plus tardive que prévu.
- Analysez le patrimoine : secteurs, pays, principaux locataires, occupation financière, endettement et travaux nécessaires.
- Examinez le prix : comparez le prix de souscription aux valeurs publiées, notamment la valeur de reconstitution.
- Contrôlez la liquidité : parts en attente de retrait, transactions et dispositifs prévus pour les sorties.
- Simulez un scénario défavorable : revenus réduits, baisse des parts et impossibilité de revendre rapidement.
Notre avis sur les SCPI reste donc conditionnel : elles sont utiles pour déléguer un investissement immobilier de long terme, pas pour obtenir un revenu certain avec un capital disponible. Avant de signer, demandez le document d’informations clés, les derniers bulletins et le rapport annuel. Si votre décision ne tient que grâce au rendement annoncé, l’analyse n’est pas encore suffisante.